Обновлено: 30 октября 2026 года.
Учтены требования банков, руководство Banca d’Italia от августа 2026 года, действующие правила Fondo Prima Casa и особенности покупки недвижимости с ипотекой.
Как получить ипотеку в Италии и купить квартиру без ошибок с документами, задатком и сроками? Ипотечное кредитование доступно не только гражданам Италии. Но банк оценивает доходы, устойчивость занятости, существующие долги, первоначальные накопления и недвижимость, которая станет обеспечением кредита.
Самая опасная ситуация для покупателя - подписать обязательное предложение о покупке, внести задаток и только потом узнать, что банк не готов предоставить необходимую сумму. Даже предварительная положительная оценка доходов не заменяет окончательного решения по кредиту и объекту.
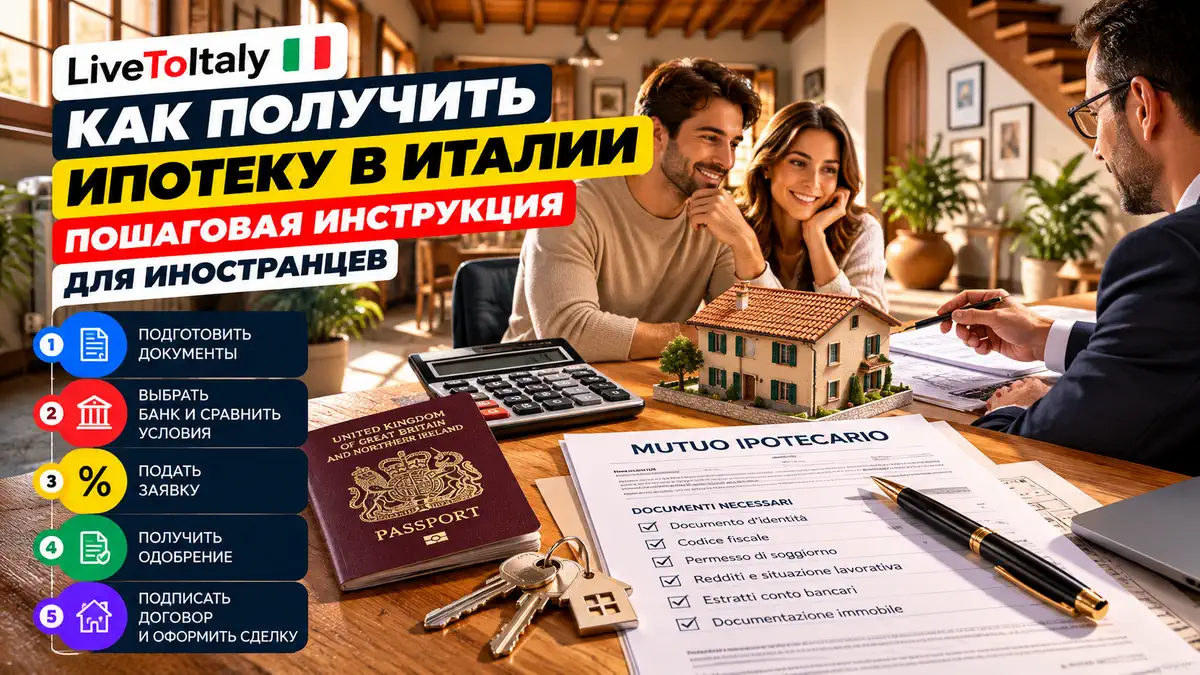
В этом руководстве разберём 10 этапов получения ипотеки в Италии: расчёт бюджета, документы, предварительную оценку банка, выбор квартиры, proposta d’acquisto, оценку недвижимости, окончательное одобрение и нотариальный акт rogito.
Особые вопросы иностранных граждан и нерезидентов рассмотрены отдельно в статье «Как получить ипотеку в Италии для иностранцев». Все тематические материалы собраны в ипотечном разделе LiveToItaly.
Leo · Покупка первого жилья с ипотекой
Ипотека 100%: можно ли купить квартиру почти без накоплений?
Расскажите Leo ваш возраст, семейное положение, доход, стоимость квартиры и сумму доступных накоплений. Он поможет предварительно оценить расходы помимо кредита, подготовить вопросы о Fondo di Garanzia Prima Casa, банковской оценке недвижимости и требованиях к покупателю. Перед внесением задатка важно получить позицию банка и правильно согласовать условие о финансировании.
Кратко: порядок получения ипотеки в Италии
- Сначала бюджет: сумма накоплений, ежемесячный платёж, налоги и расходы сделки.
- Затем документы: личные сведения, подтверждение доходов и существующих обязательств.
- Предварительная оценка: банк может проверить платёжеспособность до выбора конкретной квартиры.
- Выбор недвижимости: объект должен подходить не только покупателю, но и банку.
- Proposta: при зависимости сделки от кредита важно правильно согласовать условие по ипотеке.
- Perizia: банковский оценщик определяет стоимость объекта для целей финансирования.
- Delibera definitiva: окончательное одобрение не следует путать с предварительной оценкой.
- PIES и договор: перед подписанием необходимо проверить полную стоимость кредита и его условия.
- Rogito: нотариальное оформление покупки и ипотечного финансирования.
- После покупки: погашение кредита по графику, страхование и соблюдение договорных обязательств.
Содержание статьи
- Кому доступна ипотека
- Шаг 1. Рассчитать бюджет
- Шаг 2. Подготовить документы
- Шаг 3. Сравнить банки
- Шаг 4. Получить предварительную оценку
- Шаг 5. Выбрать и проверить квартиру
- Шаг 6. Подписать proposta с правильными условиями
- Шаг 7. Пройти банковскую perizia
- Шаг 8. Получить окончательное одобрение
- Шаг 9. Проверить PIES и расходы
- Шаг 10. Подписать rogito
- Первоначальный взнос и LTV
- Fondo Prima Casa в 2026-2027 годах
- Сколько времени занимает ипотека
- Семь ошибок покупателя
- Контрольный список
- Частые вопросы
Кто может получить ипотеку в Италии
Ипотека в Италии предоставляется после индивидуальной оценки кредитоспособности. Банк учитывает не только гражданство или наличие вида на жительство, но и способность заёмщика выполнять обязательства в течение всего срока кредита.
Обратиться за ипотекой могут работники по найму, предприниматели, самозанятые, иностранные граждане и в определённых случаях нерезиденты. Однако не каждый банк работает со всеми категориями клиентов, а требования к документам и финансированию отличаются.
| Профиль покупателя | Что особенно важно для банка |
|---|---|
| Работник по найму | Контракт, зарплата, стабильность занятости, налоговые документы |
| Partita IVA или предприниматель | Декларации доходов, история деятельности, устойчивость поступлений |
| Гражданин ЕС | Доход, место проживания, подтверждение денежных средств |
| Гражданин страны вне ЕС | Правовой статус, документы, доход и внутренние требования банка |
| Нерезидент Италии | Страна и валюта дохода, подтверждение источников средств, политика конкретного банка |
Наличие итальянского permesso di soggiorno не гарантирует ипотеку, а его отсутствие не означает, что абсолютно все банки исключают финансирование иностранцев. Вопрос рассматривается индивидуально.
Для сложных иностранных профилей используйте отдельное руководство: условия ипотеки для иностранцев и нерезидентов.
Шаг 1. Рассчитать бюджет покупки и допустимый ипотечный платёж
До поиска квартиры определите три суммы: сколько денег уже накоплено, какую ежемесячную нагрузку вы можете выдерживать и сколько потребуется сверх цены недвижимости.
Банк Италии рекомендует ориентироваться на платёж, который не превышает примерно треть располагаемого дохода. Это ориентир финансовой устойчивости, а не гарантированный критерий одобрения во всех банках.
Например, при располагаемом семейном доходе 2 400 евро в месяц ориентир в одну треть составляет около 800 евро. Но если семья уже выплачивает другие кредиты или имеет значительные постоянные расходы, комфортный ипотечный платёж может быть ниже.
Главное: оценивать необходимо не максимально возможную сумму кредита, а устойчивость семейного бюджета при непредвиденных расходах.
Официальный источник: Banca d’Italia - Mutuo ipotecario.
Шаг 2. Подготовить документы для ипотечного банка
Полный пакет зависит от статуса заявителя, банка и вида дохода. Однако основные группы документов повторяются в большинстве ипотечных процедур.
| Группа документов | Что может потребоваться |
|---|---|
| Личные сведения | Паспорт или удостоверение личности, codice fiscale, адрес, семейное положение, ВНЖ при применимости |
| Работа по найму | Трудовой договор, зарплатные листки, CU или налоговая декларация, выписки по счетам |
| Самозанятость и бизнес | Налоговые декларации, сведения о деятельности, документы о доходах и обязательствах |
| Собственные средства | Банковские выписки и подтверждение происхождения капитала |
| Существующие долги | Сведения о кредитах, рассрочках, гарантиях и других финансовых обязательствах |
| Недвижимость | Кадастровые данные, планиметрия, документы продавца и другие материалы по запросу банка |
Для работников с Partita IVA банк может запросить несколько лет налоговой истории. Но универсального правила «ровно две декларации и никаких исключений» не существует: каждый кредитор устанавливает свои требования.
Иностранные документы могут потребовать перевода и дополнительного подтверждения. Порядок зависит от банка, страны выдачи и вида документа.
Подробный список документов и специальные ситуации вынесены в отдельный материал: требования банков для получения ипотеки в Италии.
Шаг 3. Сравнить условия нескольких ипотечных банков
Предложение с минимальной рекламной процентной ставкой не обязательно является самым выгодным. Необходимо сравнивать полную стоимость кредита и требования к заявителю.
- TAN: номинальная годовая ставка.
- TAEG: годовой показатель общей стоимости кредита с включаемыми по правилам расходами.
- Tasso fisso: фиксированная ставка.
- Tasso variabile: плавающая ставка, изменяющаяся по предусмотренному индексу.
- Spread: банковская надбавка в соответствующей модели расчёта ставки.
- LTV: доля кредитного финансирования относительно стоимости недвижимости.
- Spese di istruttoria: расходы на рассмотрение заявки.
- Perizia: стоимость банковской оценки объекта.
Банк должен предоставить необходимые преддоговорные сведения. Для персонализированного сравнения особенно важен документ PIES - Prospetto Informativo Europeo Standardizzato.
Отдельное руководство: полная стоимость ипотечного кредита. Разбор исторических предложений и различий ставок: как сравнивать ипотечные предложения банков.
Шаг 4. Получить предварительную оценку ипотеки - pre-delibera
Перед внесением задатка покупатель может обратиться в банк за предварительной оценкой своей кредитоспособности. В зависимости от банка используются разные названия и процедуры предварительного рассмотрения.
Предварительная оценка помогает определить ориентировочную сумму финансирования, выявить недостатки пакета документов и понять, какие объекты находятся в пределах доступного бюджета.
Но pre-delibera не является гарантией окончательного одобрения. После выбора квартиры банк может повторно проверить доходы, провести perizia, изучить документы объекта и принять отдельное решение.
Поэтому наличие pre-delibera не заменяет грамотно сформулированного условия по ипотеке в документах покупки.
Подробное руководство: предварительное одобрение ипотеки в Италии.
Шаг 5. Выбрать квартиру и проверить её документы
Даже при хорошем доходе покупатель может столкнуться с отказом в финансировании конкретного объекта. Банк оценивает не только заёмщика, но и недвижимость, которую планируется использовать как обеспечение.
До подписания обязательных документов желательно запросить atto di provenienza, visura catastale, planimetria, сведения о градостроительном соответствии, APE и информацию об обременениях и расходах кондоминиума.
Особого внимания требуют квартиры после перепланировок, объекты из наследства, помещения с неопределённым назначением и недвижимость с выявленными техническими несоответствиями.
Отдельные технические и юридические проверки выполняют профильные специалисты. Банковская perizia не заменяет всю комплексную проверку покупателя.
О роли технического специалиста: когда нужен geometra в Италии.
Шаг 6. Подписать proposta d’acquisto с учётом ипотеки
Proposta d’acquisto - предложение о покупке, которое при принятии продавцом и надлежащем сообщении покупателю, при наличии существенных условий, может создать юридически обязательные отношения.
Если покупка зависит от кредита, необходимо заранее согласовать возможное condizione sospensiva per ottenimento del mutuo - отлагательное условие, связанное с ипотекой.
Не существует одной универсальной формулировки, одинаково подходящей всем сделкам. Важны сумма кредита, срок получения решения, определение достаточного банковского одобрения и последствия невыполнения условия.
Что обязательно согласовать до передачи денег
- Точную цену и описание объекта.
- Сумму предполагаемого ипотечного кредита.
- Срок, предоставленный для выполнения ипотечного условия.
- Что считается окончательным положительным решением банка.
- Порядок хранения и передачи денежных средств.
- Правовой статус платежа: caparra confirmatoria или иная сумма.
- Что происходит, если условие по ипотеке не выполнено.
- Срок rogito после решения банка.
Просто устно предупредить агента о необходимости ипотеки недостаточно. Условия, которые имеют юридическое значение, необходимо правильно отразить в документах.
Для проверки платежей и обязательств используйте материал caparra при покупке недвижимости в Италии.
Шаг 7. Пройти оценку квартиры - perizia bancaria
После выбора объекта банк организует оценку недвижимости. Назначенный специалист определяет стоимость для целей финансирования и изучает предусмотренные банком характеристики.
Важно понимать: согласованная между покупателем и продавцом цена не обязана совпадать с оценкой банка.
Пример разницы между ценой и оценкой
Предположим, квартира стоит 150 000 евро, а банковская оценка составляет 135 000 евро. При условном финансировании 80% оценочной стоимости максимальная сумма составит 108 000 евро, а не 120 000 евро.
В этом учебном примере покупателю потребуется минимум 42 000 евро собственных средств в счёт цены квартиры вместо первоначально ожидаемых 30 000 евро. Налоги и дополнительные расходы оплачиваются отдельно, если условия конкретной программы не предусматривают иного.
Оценка сама по себе также не гарантирует выдачу указанной суммы. Банк учитывает платёжеспособность и другие условия.
Подробное руководство: оценка недвижимости перед ипотекой.
Шаг 8. Получить окончательное решение банка - delibera definitiva
После анализа документов заёмщика, недвижимости, результатов оценки и других необходимых проверок банк принимает решение о возможности финансирования.
Окончательное положительное решение необходимо отличать от предварительных расчётов, устных обещаний сотрудника банка и условного одобрения платёжеспособности.
Даже после положительной delibera остаются действия, которые должны быть завершены до выдачи средств, в том числе предусмотренные договором и нотариальной процедурой.
Покупателю следует согласовать с банком, агентством, продавцом и нотариусом дату подписания окончательного акта, обеспечив соблюдение сроков принятого предложения или предварительного договора.
Шаг 9. Проверить PIES, процентную ставку, страховку и налоги
Перед подписанием кредитного договора необходимо внимательно ознакомиться с персонализированной информацией банка.
Сравните сумму кредита, срок, TAN, TAEG, вид процентной ставки, ежемесячный платёж, комиссии, условия страхования и порядок досрочного погашения.
Кроме того, при ипотечном финансировании в предусмотренных законом случаях применяется imposta sostitutiva. Для подходящего кредита на Prima Casa ставка составляет 0,25%, а в предусмотренных случаях финансирования другого жилья - 2%.
Это отдельный налог, который нельзя смешивать с imposta di registro или НДС при приобретении недвижимости.
Официальные источники: Consiglio Nazionale del Notariato - Trattamento fiscale и Banca d’Italia - руководство по ипотеке.
Шаг 10. Подписать rogito и оформить ипотеку у нотариуса
Rogito notarile - окончательный нотариальный акт купли-продажи. При покупке с ипотекой необходимо также оформить ипотечное финансирование и соответствующие регистрационные действия.
Порядок расчётов, момент предоставления банковских средств и оформление документов согласовываются с банком и нотариусом.
После завершения сделки покупатель становится собственником недвижимости в установленном порядке и выполняет обязательства по кредитному договору.
Подробности об окончательном оформлении: подписание rogito в Италии.
Первоначальный взнос: сколько денег потребуется покупателю
Банк Италии указывает, что обычный ориентир финансирования составляет до 80% оценочной стоимости объекта. Но отдельные банки могут предлагать и более высокую долю при дополнительных гарантиях и соответствующих условиях.
Для резидентов и нерезидентов нет единой обязательной таблицы, по которой всем первым предоставляют ровно 80%, а вторым только 50-70%. Это зависит от кредитной политики банка, статуса заёмщика, доходов и объекта.
При планировании покупки отдельно учитывайте:
- Часть цены, не покрытую ипотекой.
- Налоги при приобретении квартиры.
- Расходы нотариуса.
- Расходы банка и оценки.
- Комиссию агентства, если она предусмотрена.
- Страховые платежи и прочие обязательные расходы.
- Резерв средств после покупки.
Если рассматриваете высокую долю кредитования, изучите специализированные статьи: ипотека до 95% в Италии, ипотека до 100% и ипотека без первоначального взноса.
Fondo Prima Casa: государственные гарантии в 2026-2027 годах
Государственный Fondo di Garanzia Mutui Prima Casa действует через Consap и участвующие банки. Программа предназначена для приобретения жилья, которое должно использоваться как основное место проживания заёмщика, при выполнении предусмотренных требований.
По действующим на октябрь 2026 года правилам максимальная сумма финансирования в рамках фонда составляет 250 000 евро. Программа предусматривает определённые категории заявителей и различные уровни государственной гарантии.
Среди предусмотренных категорий - молодые покупатели до 36 лет, определённые молодые семьи, одинокие родители с несовершеннолетними детьми, некоторые многодетные семьи и другие категории, перечисленные в официальных условиях.
С 3 августа 2026 года перечень дополнен некоторыми категориями людей с инвалидностью и семей, в которых проживает соответствующий член семьи с инвалидностью, при соблюдении установленного законодательством порядка.
Для определённых категорий повышенные гарантии и специальные правила предусмотрены до 31 декабря 2027 года.
Важно: государственная гарантия предоставляется банку и не означает, что покупателю автоматически одобрят кредит или что государство оплатит его долг. Решение о финансировании остаётся за банком.
Официальные условия, категории и порядок подачи: Consap - Fondo Prima Casa.
Сколько времени занимает оформление ипотеки в Италии
Единого гарантированного срока от подачи заявки до выдачи ипотечного кредита нет. Он зависит от банка, полноты документов, сложности доходов, оценки недвижимости, нотариальных проверок и дополнительных обстоятельств.
Особенно важно не обещать продавцу дату rogito на основании приблизительной устной оценки банковского сотрудника.
До подписания proposta стоит уточнить у выбранного банка, какие этапы ещё предстоят и какие сроки могут потребоваться. После положительного решения необходимо согласовать дату окончательной сделки со всеми участниками.
При наличии нерезидентных доходов, документов из других стран или дополнительных проверок сроки могут увеличиваться. Предложение о покупке должно учитывать эти риски.
Leo: проверьте ипотечный бюджет и документы до предложения о покупке
Leo · Ипотека в Италии
Хотите проверить бюджет до выбора квартиры?
Укажите Leo цену предполагаемой недвижимости, размер накоплений, подтверждённый доход и действующие кредиты. Он поможет составить предварительную модель финансирования, список банковских документов и вопросов по условиям proposta. Это не заменяет решения банка или юридической проверки.
Семь ошибок при получении ипотеки в Италии
- Искать недвижимость без расчёта бюджета. Цена квартиры оказывается доступной, но расходы сделки превышают накопления.
- Считать pre-delibera окончательным одобрением. Банк ещё должен проверить объект и другие условия.
- Подписать proposta без подходящего ипотечного условия. Отказ банка может создать серьёзные риски для задатка и договора.
- Не проверять документы недвижимости. Проблемы с кадастром или градостроительным соответствием могут осложнить финансирование.
- Сравнивать банки только по TAN. Реальная стоимость кредита зависит от TAEG и дополнительных расходов.
- Игнорировать банковскую оценку. Perizia может оказаться ниже цены покупки.
- Назначить слишком короткий срок rogito. Банк и нотариус могут не завершить необходимые процедуры вовремя.
Чек-лист покупателя: что подготовить до подписания proposta
- Рассчитать максимально комфортный ежемесячный платёж.
- Подготовить подтверждение доходов и накоплений.
- Уточнить существующие кредитные обязательства.
- Проверить предварительные требования выбранного банка.
- Сравнить предложения по TAN, TAEG и LTV.
- При возможности получить предварительную оценку кредитоспособности.
- Запросить документы выбранной недвижимости.
- Определить необходимость специализированных технических проверок.
- Согласовать условие по ипотеке и сроки его выполнения.
- Проверить правовой статус денежных платежей.
- Учитывать расходы банка, нотариуса, налоги и комиссию агентства.
- Не подписывать обязательные документы без понимания финансовых последствий.
Консультационное сопровождение покупки квартиры с ипотекой в Турине
Если вы планируете покупку квартиры в Турине или Пьемонте с ипотечным финансированием, важно заранее организовать проверку документов, взаимодействие с банком, агентством и нотариусом.
LiveToItaly помогает русскоязычным покупателям разобраться с процедурой приобретения недвижимости, подготовить вопросы к участникам сделки и организовать консультационное сопровождение в согласованных пределах.
Одобрение ипотечного кредита принимает банк. Проверки, относящиеся к компетенции нотариуса, юриста или технического специалиста, проводятся соответствующими профессионалами.
Покупаете квартиру с ипотекой в Италии?
Поможем структурировать этапы сделки, подготовить вопросы по банковскому финансированию и документам объекта, согласовать порядок взаимодействия с профильными специалистами и определить подходящий формат сопровождения.
Частые вопросы о получении ипотеки в Италии
Может ли иностранец получить ипотеку в Италии?
Да, при соответствии требованиям выбранного банка. Учитываются доходы, финансовые обязательства, статус пребывания, страна получения доходов и характеристики недвижимости.
Какой первоначальный взнос требуется?
Банк Италии называет обычным ориентиром кредитование до 80% оценочной стоимости недвижимости. Но фактическая доля финансирования зависит от банка, заёмщика, объекта и возможных гарантий.
Сколько времени рассматривают ипотеку в Италии?
Универсального срока нет. Он зависит от полноты пакета документов, банка, проверки доходов, оценки объекта и нотариальной подготовки. До подписания proposta следует уточнить реальные сроки выбранного кредитора.
Можно ли получить предварительное одобрение до выбора квартиры?
Некоторые банки позволяют провести предварительную оценку кредитоспособности. Но она не заменяет окончательное решение после проверки конкретной недвижимости и всех условий.
Что делать, если банковская оценка ниже цены квартиры?
Возможно, потребуется увеличить собственный взнос, согласовать другую цену или пересмотреть финансирование. Конкретные действия зависят от условий банка и подписанных договоров покупки.
Можно ли получить ипотеку на 100% стоимости квартиры?
В отдельных программах высокое финансирование возможно при выполнении специальных условий и наличии необходимых гарантий. Но это не является общедоступным правом каждого покупателя.
Как избежать потери задатка при отказе банка?
Необходимо до подписания предложения согласовать юридически корректное ипотечное условие, сумму кредита, сроки и последствия отсутствия одобрения. Это снижает договорный риск, но эффективность защиты зависит от фактического содержания документов и соблюдения согласованных условий.
Официальные источники по ипотечному кредитованию
- Banca d’Italia - Mutuo ipotecario. Оценка бюджета, LTV и расходы по ипотеке.
- Banca d’Italia - Il mutuo ipotecario in parole semplici. Официальное руководство, обновлённое в августе 2026 года.
- Consap - Fondo Prima Casa. Категории заявителей, гарантии и условия программы.
- Consiglio Nazionale del Notariato. Налоговые особенности ипотечных кредитов.
- Agenzia delle Entrate - L’acquisto della casa. Налоги и льготы при приобретении жилья.
Полезные материалы: ипотека, документы и покупка недвижимости
Эта страница объясняет общую последовательность получения ипотеки. Подробные банковские требования, стоимость кредита и специальные программы вынесены в отдельные руководства ипотечного кластера.
- Ипотека в Италии - главный хаб. Основные направления кредитования.
- Ипотека для иностранцев. Специальные требования к статусу и документам.
- Документы и требования банка. Подготовка ипотечного досье.
- Pre-delibera. Предварительная проверка кредитоспособности.
- Банковская оценка недвижимости. Perizia и влияние на сумму кредита.
- Полная стоимость ипотеки. Комиссии, налоги и расходы.
- Ипотека до 100%. Специальные случаи высокого финансирования.
- Ипотека для инвестора. Налоги и доходность квартиры под аренду.
- Полный бюджет покупки квартиры. Расходы помимо ипотеки.
- Rogito notarile. Окончательное оформление сделки.
Вывод: безопасная покупка квартиры с ипотекой начинается с расчёта бюджета и проверки кредитоспособности. Затем проверяется объект, согласуются условия proposta и только после необходимых банковских решений оформляется окончательная сделка у нотариуса.