Обновлено: 22 сентября 2026
При покупке квартиры в Италии с ипотекой банк оценивает не только доход покупателя. Он должен понять, сколько стоит сам объект, который станет обеспечением кредита.
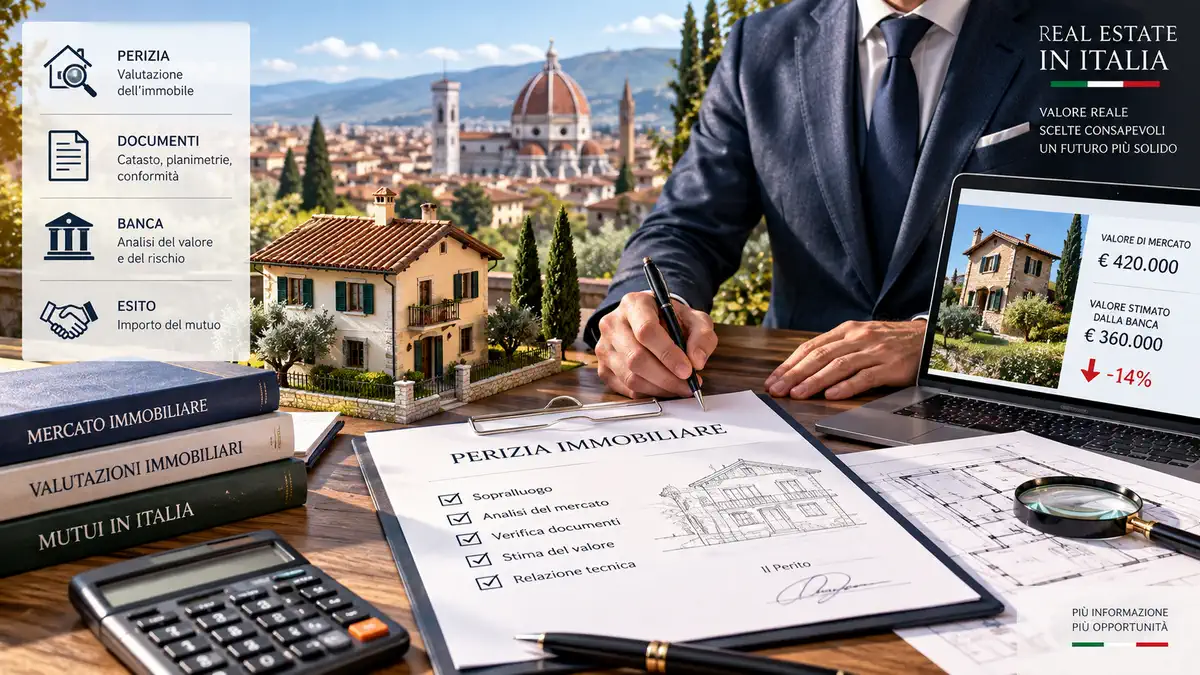
Для этого проводится perizia immobiliare - банковская оценка недвижимости.
Именно здесь иногда возникает неприятный сюрприз: покупатель договорился с продавцом о цене €150 000, а оценщик банка определил стоимость в €130 000. В результате банк может рассчитать ипотеку не от €150 000, а от более низкой оценочной стоимости.
Поэтому perizia важно учитывать ещё до подписания предложения о покупке, особенно если собственных средств немного и сделка сильно зависит от размера mutuo.
Коротко о главном
- Perizia immobiliare - оценка объекта, который банк принимает в обеспечение ипотеки.
- Оценщик работает не для подтверждения цены продавца, а для определения стоимости недвижимости как залога.
- По общему ориентиру банки финансируют до 80% стоимости объекта, установленной perizia, хотя существуют продукты с более высоким LTV.
- Если perizia ниже цены покупки, размер возможного кредита может уменьшиться.
- Положительная perizia не заменяет полноценную документальную и техническую проверку объекта для покупателя.
- Несоответствия планировки, документов или фактического состояния могут повлиять на результат оценки и решение банка.
- До proposta полезно понимать, что произойдёт, если банк оценит объект ниже ожидаемого.
Что такое perizia immobiliare для ипотеки
Когда банк выдаёт mutuo ipotecario, приобретаемая недвижимость обычно становится обеспечением кредита.
Поэтому банку нужно независимо определить её стоимость.
Этим занимается perito - оценщик, работающий в рамках процедуры, установленной банком.
Его задача - определить стоимость объекта и выявить обстоятельства, которые могут существенно влиять на его пригодность и стоимость как банковского обеспечения.
Европейские банковские правила требуют, чтобы оценка была объективной и выполнялась компетентным оценщиком, независимым от принятия решения о выдаче кредита.
Perizia банка не заменяет проверку квартиры покупателем
Это одно из самых важных различий.
Если банк провёл perizia и готов финансировать объект, нельзя делать вывод:
«Значит, с квартирой юридически и технически всё идеально».
У банка и покупателя разные цели.
| Perizia банка | Проверка покупателя |
|---|---|
| Оценивает объект как обеспечение кредита | Проверяет риски самой покупки |
| Определяет стоимость для кредитной процедуры | Проверяет, стоит ли покупать по заявленной цене |
| Учитывает существенные характеристики и документы | Углублённо проверяет документы, urbanistica, catasto и фактическое состояние |
| Работает в интересах управления риском банка | Работает в интересах покупателя |
Отдельный owner по этой теме: проверка недвижимости перед покупкой в Италии.
Как проходит perizia перед ипотекой
- Банк принимает ипотечную заявку. Сначала оценивается сам потенциальный заёмщик и комплект документов.
- Назначается perito. Оценка проводится в рамках процедуры банка.
- Организуется доступ в квартиру. Оценщик осматривает объект.
- Сверяются характеристики. Площадь, планировка, этаж, состояние, принадлежности и другие параметры.
- Анализируются документы. В объёме, необходимом для банковской оценки и идентификации залога.
- Оценщик определяет стоимость.
- Relazione di perizia поступает банку.
- Банк определяет максимальную сумму кредита. Perizia является одним из элементов этого решения наряду с профилем заёмщика.
Что смотрит оценщик во время осмотра
Набор параметров зависит от объекта и методики оценки, но обычно учитываются:
- местоположение;
- площадь;
- этаж;
- наличие лифта;
- состояние объекта;
- планировка;
- освещённость и характеристики помещений;
- балконы, террасы и другие принадлежности;
- cantina, soffitta, box или posto auto, если они входят в сделку;
- характеристики здания;
- состояние локального рынка;
- сопоставимые объекты.
Какие документы могут иметь значение
Для оценки особенно важно, чтобы объект можно было однозначно идентифицировать и чтобы фактические характеристики не противоречили документации, используемой в банковской процедуре.
- visura catastale;
- planimetria catastale;
- atto di provenienza;
- данные объекта и его принадлежностей;
- документы по изменениям объекта, если они необходимы для оценки;
- другая документация, которую запросит банк или perito.
Кадастровый документ разбираем отдельно: visura catastale в Италии.
Почему постоянно говорят о 80%
Banca d’Italia объясняет потребителям, что обычно банк предоставляет ипотеку в размере, не превышающем 80% стоимости приобретаемой недвижимости, определённой на основании perizia.
Этот показатель называется LTV - loan-to-value.
Например:
| Показатель | Сумма |
|---|---|
| Цена покупки | €150 000 |
| Perizia банка | €150 000 |
| LTV 80% | до €120 000 |
| Минимум собственных денег на цену | €30 000 + расходы сделки |
Это упрощённый пример. Реальная сумма зависит также от дохода, кредитоспособности, внутренних правил банка и конкретного ипотечного продукта.
Что происходит, если perizia ниже цены покупки
Предположим, продавец просит €150 000, покупатель согласился, но оценщик определил стоимость объекта в €130 000.
| Показатель | Сумма |
|---|---|
| Цена сделки | €150 000 |
| Perizia | €130 000 |
| 80% от perizia | €104 000 |
| Разница до цены покупки | €46 000 |
Если покупатель рассчитывал получить €120 000, ему неожиданно не хватает ещё €16 000 собственных средств.
И это без учёта нотариуса, налогов, агентской комиссии и других расходов покупки.
Поэтому низкая perizia может существенно изменить финансовую структуру сделки.
Почему оценщик может поставить стоимость ниже цены сделки
- Цена продавца выше локального рынка.
- Покупатель согласился переплатить за конкретный объект.
- Состояние квартиры хуже, чем предполагает цена.
- Площадь или характеристики интерпретируются иначе.
- Часть объекта или улучшений невозможно полноценно учитывать.
- Есть несоответствия между фактическим состоянием и документацией.
- Объект имеет особенности, ухудшающие ликвидность.
- Сопоставимые сделки или рыночные данные не подтверждают заявленную цену.
То есть низкая perizia не обязательно означает ошибку оценщика. Иногда она показывает, что цена сделки и банковская оценка риска просто не совпали.
Perizia не определяет, сколько квартира «обязана стоить»
Продавец не обязан продавать квартиру по стоимости из банковской perizia.
Покупатель тоже может сознательно заплатить больше оценочной стоимости, если объект имеет для него особую ценность.
Но банк вправе финансировать сделку исходя из собственной оценки залога.
Поэтому существуют две разные цифры:
- prezzo di compravendita - цена, согласованная сторонами;
- valore di perizia - стоимость, используемая в банковской оценке.
Что делать, если банк оценил квартиру ниже
1. Понять масштаб проблемы
Разница €5 000 и разница €30 000 требуют совершенно разных решений.
2. Узнать фактический размер кредита
Не нужно самостоятельно умножать оценку на 80% и считать это окончательным решением. Банк должен сообщить, какую сумму он реально готов финансировать с учётом вашей заявки.
3. Переговорить с продавцом
Низкая банковская оценка может стать аргументом для пересмотра цены, но продавец не обязан соглашаться.
4. Увеличить собственный капитал
Если объект действительно нужен и покупатель считает цену оправданной, разницу иногда закрывают собственными средствами.
5. Оценить другой банк
У другого банка может быть другой оценщик, методика, LTV или продукт. Но нельзя заранее исходить из того, что новая perizia обязательно будет выше.
6. Отказаться от объекта
Если сделка стала финансово неустойчивой, иногда разумнее заменить объект.
Главный риск возникает ещё до perizia: proposta
Самая неприятная ситуация выглядит так:
- покупатель подписывает proposta;
- возникают обязательства по сделке;
- банк проводит perizia;
- стоимость оказывается ниже;
- банк даёт меньше денег, чем ожидалось;
- покупатель обнаруживает, что собственных средств недостаточно.
Поэтому, если покупка зависит от ипотеки, ещё до подписания proposta нужно понимать, как сформулированы условия, связанные с получением финансирования.
Само по себе низкое значение perizia не означает автоматически, что покупатель может без последствий отказаться от уже подписанной сделки. Всё зависит от текста proposta и согласованных условий.
Какие проблемы объекта могут повлиять на perizia
Особенно внимательно банк относится к ситуации, когда объект трудно однозначно оценить или использовать как надёжное обеспечение.
- планировка заметно отличается от документации;
- часть помещений или пристроек не оформлена;
- назначение помещений вызывает вопросы;
- принадлежности объекта документально неясны;
- есть обстоятельства, ухудшающие возможность последующей продажи;
- объект находится в состоянии, требующем существенных вложений.
Но ещё раз: объём банковской проверки определяется задачами кредитора. Для собственной безопасности покупателю нужна отдельная проверка объекта.
Может ли банк дать больше 80%
Да, такие ипотечные продукты существуют.
Banca d’Italia отдельно отмечает, что банки иногда финансируют более 80% оценочной стоимости, но могут потребовать дополнительные гарантии и применять менее выгодные условия.
Поэтому 80% - не абсолютный законодательный потолок каждой ипотеки, а важный стандартный ориентир банковского кредитования.
Отдельно вопрос гаранта разобран здесь: поручитель при ипотеке в Италии.
Сколько стоит perizia
Единого тарифа для всей Италии нет.
Стоимость зависит от:
- банка;
- ипотечного продукта;
- типа недвижимости;
- сложности оценки;
- коммерческого предложения банка.
Условия нужно смотреть в документах конкретного ипотечного предложения. Иногда стоимость perizia оплачивается отдельно, иногда банк включает её в промоусловия или другие расходы продукта.
Сколько времени занимает perizia
Единого официального срока нет.
На продолжительность влияют:
- скорость назначения оценщика;
- доступ к объекту;
- готовность документов;
- необходимость дополнительных уточнений;
- внутренние сроки банка.
Поэтому обещание «perizia всегда занимает три или пять дней» некорректно.
Как подготовиться к perizia
- Попросите документы объекта заранее.
- Сверьте адрес, кадастровые данные и planimetria.
- Уточните, были ли перепланировки или другие изменения.
- Обеспечьте доступ ко всем помещениям и принадлежностям.
- Не рассчитывайте ипотеку только от цены объявления.
- Заранее рассчитайте сценарий perizia ниже цены на 5-15%.
- До proposta проверьте, насколько сделка зависит от получения определённой суммы кредита.
Покупка зависит от ипотеки?
До proposta можно проверить сам объект и финансовый сценарий сделки: документы, цену, предполагаемый первоначальный взнос и что произойдёт, если perizia банка окажется ниже стоимости покупки.
7 ошибок перед банковской оценкой
- Считать цену предложения гарантированной оценочной стоимостью.
- Подписывать proposta, не понимая зависимости сделки от ипотеки.
- Рассчитывать весь бюджет исходя из 80% цены продавца.
- Считать положительную perizia полной проверкой недвижимости.
- Игнорировать расхождения между planimetria и фактическим состоянием.
- Не иметь финансового плана на случай низкой оценки.
- Считать, что другой банк обязательно оценит квартиру выше.
FAQ о perizia immobiliare перед ипотекой
Кто назначает оценщика квартиры для ипотеки?
Оценка проводится в рамках процедуры банка. Оценщик должен быть компетентным и независимым от решения о предоставлении кредита.
Банк всегда выдаёт 80% от цены квартиры?
Нет. 80% - распространённый ориентир относительно стоимости недвижимости по perizia. Реальная сумма зависит также от дохода, профиля клиента и политики банка.
Что будет, если perizia ниже цены покупки?
Доступная сумма ипотеки может уменьшиться. Покупателю тогда приходится увеличивать собственный капитал, договариваться с продавцом, рассматривать другой банк или объект.
Может ли банк оценить квартиру выше цены покупки?
Теоретически оценочная стоимость и цена сделки могут различаться в обе стороны, но это не означает автоматически, что банк выдаст кредит исходя из более высокой суммы. Финансирование определяется условиями конкретного банка и сделки.
Perizia подтверждает юридическую чистоту квартиры?
Нет. Банковская оценка не заменяет полноценную юридическую, кадастровую и техническую проверку объекта со стороны покупателя.
Можно ли заказать своего оценщика вместо банковского?
Для собственного анализа можно заказать независимую оценку, но для ипотечного решения банк использует оценку, соответствующую его процедурам и требованиям.
Может ли банк отказать в ипотеке после положительной perizia?
Да. Хорошая оценка объекта - только один элемент. Банк также оценивает кредитоспособность клиента, доход, долговую нагрузку, документы и другие риски.
Perizia определяет риск банка, но покупателю нужно проверить больше
Банковская оценка отвечает прежде всего на вопрос, насколько выбранная недвижимость подходит как обеспечение ипотечного кредита и какую стоимость банк готов учитывать при финансировании.
Для покупателя главный риск возникает тогда, когда цена сделки заметно выше perizia: собственный взнос может неожиданно увеличиться на десятки тысяч евро.
Поэтому ещё до proposta полезно понимать цену объекта, размер необходимого кредита, возможный LTV и запас собственных средств на случай более низкой банковской оценки.