Обновлено: 13 октября 2026 года.
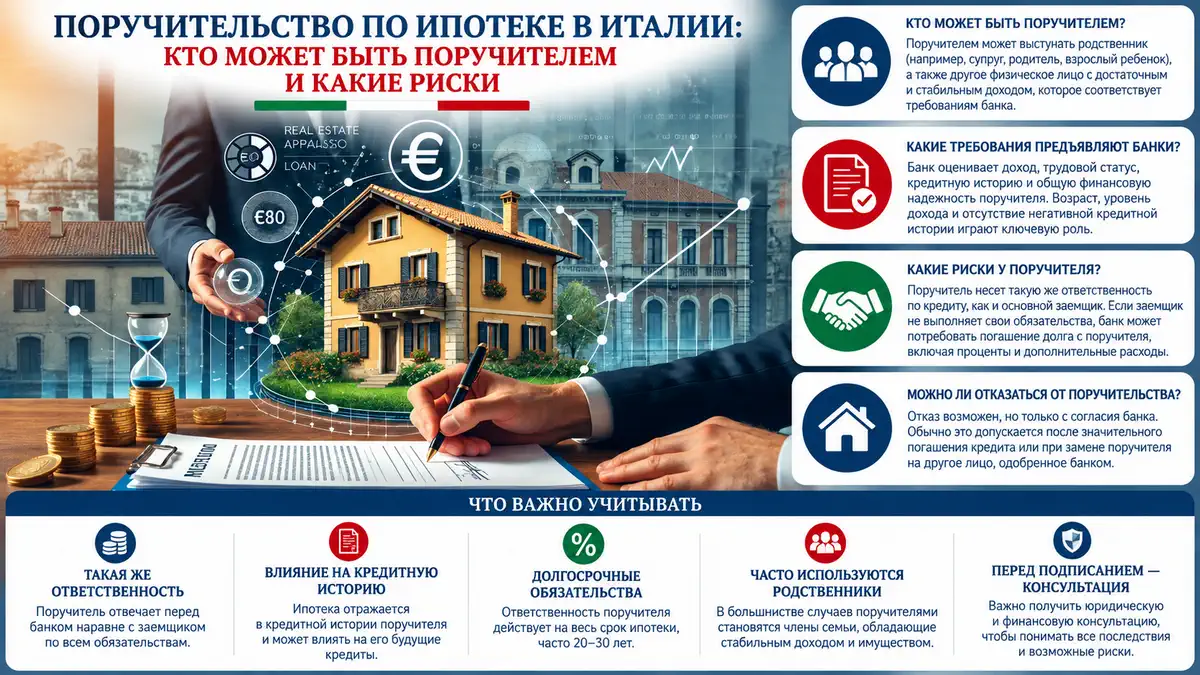
Банк просит поручителя по ипотеке в Италии? Прежде чем родственник или знакомый подпишет fideiussione, нужно понять, за какую сумму он отвечает, вправе ли банк требовать деньги непосредственно с него и когда гарантия прекращается. Поручительство не делает человека собственником купленной квартиры, но может поставить под риск его личное имущество.
Статья посвящена только поручителю по итальянскому ипотечному кредиту (mutuo ipotecario). Общий порядок получения кредита вынесен в ипотечный хаб LiveToItaly, а банковские гарантии по другим операциям рассмотрены отдельно.
- Что означает fideiussione
- Когда банк требует поручителя
- Кого примет банк и какие документы нужны
- Ответственность и ключевые условия договора
- Риски и жизненные примеры
- Можно ли выйти из поручительства
- Варианты, если поручитель не подходит
- Что проверить до подписания
- FAQ
Что такое поручительство по ипотеке в Италии
В Италии поручительство обычно оформляется как fideiussione: третье лицо принимает перед банком обязательство отвечать за долг заёмщика. Общие правила содержатся в статьях 1936 и последующих Codice civile. Для ипотечного кредита гарантия дополняет обеспечение недвижимостью, но не заменяет сам кредитный договор.
| Участник | Роль | Что важно |
|---|---|---|
| Заёмщик (mutuatario) | Получает кредит и должен возвращать его | Владеет обязанностью по платежам |
| Поручитель (fideiussore / garante) | Обеспечивает исполнение обязательств заёмщика | Рискует собственным имуществом в пределах договора |
| Созаемщик (cointestatario del mutuo) | Сам является стороной кредитного договора | Имеет собственное прямое обязательство перед банком |
| Собственник недвижимости | Владеет объектом по акту покупки | Статус собственника не возникает автоматически из поручительства |
Не путайте garante и cointestatario. Если человек подписывает кредит как созаёмщик, его правовое положение отличается от поручителя; если предоставляет свою недвижимость в ипотеку без личного поручительства, границы ответственности также могут быть другими. Определяющими являются подписанные документы.
Когда итальянский банк просит поручителя
Поручительство не обязательно для каждой ипотеки и не гарантирует одобрения. Банк может предложить его, если собственных финансовых показателей заёмщика недостаточно для своей оценки риска. Например, доход нестабилен, трудовой стаж короткий, долговая нагрузка высокая или размер кредита значителен относительно подтверждённых доходов.
Ситуация «банк попросил родителей стать поручителями» требует отдельной проверки: возможность родителей помочь финансово не означает, что они должны брать неограниченное обязательство на весь срок кредита.
Банк требует поручителя, а вы не уверены в условиях?
Можем предварительно разобрать требования банка, документы заёмщика и кандидата в поручители, определить спорные пункты договора и помочь выстроить следующий шаг до подписания. Решение о выдаче кредита принимает исключительно банк.
Кто может быть поручителем и что проверяет банк
Единого законодательного правила, что поручителем может быть только резидент Италии, нет. Банк оценивает кандидата по своей кредитной политике, проверяет личность, доходы, долговую нагрузку, финансовую устойчивость и возможность взыскания. Иностранный доход или проживание за пределами Италии способны усложнить проверку, но решение зависит от кредитора.
- Паспорт или другой принимаемый документ личности, codice fiscale и данные о проживании.
- Трудовой договор, зарплатные ведомости или сведения о пенсии; для самозанятых - налоговые декларации и отчётность.
- Документы о действующих кредитах, иных гарантиях и постоянных расходах.
- По запросу - подтверждение активов и другие сведения, необходимые для оценки платёжеспособности.
Прежде чем собирать дополнительные документы, следует получить у банка подтверждение, что он готов рассматривать конкретного кандидата. Универсального «идеального поручителя» не существует.
За что поручитель отвечает по закону и договору
По общему правилу статьи 1944 ГК Италии поручитель несёт солидарную ответственность с основным должником. Это означает, что при неисполнении обязательства банк может обратиться к поручителю в установленном договором порядке. Отдельный договор может предусматривать beneficio di escussione, то есть условие о предварительном обращении взыскания на основного должника; его наличие и конкретные последствия нужно проверять в тексте.
В статье 1941 закреплено, что поручительство не может выходить за пределы обязательств должника или быть установлено на более обременительных условиях. Но в пределах действительной гарантии речь может идти не только об оставшейся основной сумме, а также о предусмотренных обязательством процентах и расходах. Важно проверить максимальную сумму, срок, дополнительные условия и форму гарантии.
| Пункт проекта договора | Что спросить до подписи |
|---|---|
| Importo massimo garantito | Есть ли предельная сумма ответственности, что именно она покрывает? |
| Obbligazione solidale | Может ли банк предъявить требование напрямую поручителю? |
| Beneficio di escussione | Предусмотрено ли право требовать сначала взыскания с должника? |
| Durata / cessazione | Когда поручительство прекращается и как получить подтверждение? |
| Clausole di pagamento | Какой порядок предъявления требований, уведомлений и возражений? |
| Obblighi accessori | Входят ли проценты, пени, судебные издержки? |
Правовая оценка отдельных условий, в том числе связанных со статьями 1956 и 1957 ГК Италии, требует анализа конкретного договора и судебной практики. Нельзя считать, что один универсальный срок автоматически освобождает любого ипотечного поручителя от всех обязательств.
Чем реально рискует поручитель
Самый серьёзный риск состоит в том, что при невыплате кредита претензии банка могут затронуть сбережения, доходы и другое имущество поручителя в пределах применимого законодательства и условий гарантии. Наличие ипотечного залога на покупаемую квартиру само по себе не означает, что взыскание сначала обязательно обратят только на неё.
- Пример с родителями. Сын получает ипотеку на 25 лет. Родитель подписывает гарантию, но не приобретает долю в жилье. При нарушении платежей родитель может столкнуться с требованиями банка.
- Новый кредит поручителя. Даже при своевременных платежах заёмщика другой банк может учитывать потенциальное обязательство поручителя при оценке его финансового положения.
- Семейный конфликт. Поручительство не исчезает автоматически из-за развода, прекращения отношений или устной договорённости внутри семьи.
- Смерть участника. Последствия зависят от наследственного правопреемства, типа обязательства и договора; утверждать, что долг просто исчезает, нельзя.
Если поручитель заплатил вместо заёмщика, у него могут возникнуть предусмотренные законом права требования к основному должнику (например, по правилам о регрессе и суброгации). Но возможность фактически вернуть деньги зависит в том числе от платёжеспособности должника.
Можно ли отказаться от поручительства после оформления ипотеки
Подписанное поручительство нельзя отменить простым письмом «передумал». Для освобождения обычно требуется законное основание прекращения обязательства, согласие банка на освобождение или замена действующего обеспечения. Ни родственники, ни заёмщик сами по себе не могут односторонне снять требование банка.
- Уточнить остаток долга, условия гарантии и наличие иных обеспечений.
- Обратиться в банк с конкретным предложением: освобождение, замена поручителя, пересмотр условий или досрочное сокращение задолженности.
- Получить письменное согласие банка и документ о прекращении обязательства, если банк принимает предложение.
- Не считать завершение семейных договорённостей или продажу квартиры автоматическим освобождением без банковского подтверждения.
Что делать, если поручителя нет или банк отказал
Отказ принять поручителя не обязательно означает окончательный отказ в ипотеке. Иногда можно изменить финансовые параметры сделки и повторно оценить её: уменьшить сумму кредита, увеличить собственный взнос, улучшить подтверждение дохода или подобрать объект с более подходящей оценкой. Все решения остаются за банком.
Дополнительный залог, участие созаёмщика и банковская гарантия - разные инструменты с собственными рисками. Не стоит автоматически считать банковскую гарантию доступной заменой личному поручительству: кредитор должен согласиться с выбранной конструкцией.
Что проверить до подписи fideiussione: чек-лист
- Получен ли полный проект поручительства, а не только страница для подписи?
- Понятны ли сумма кредита и максимальный объём личной ответственности?
- Как определены солидарная ответственность, уведомления, возражения и порядок взыскания?
- Включены ли дополнительные проценты и расходы?
- Есть ли предельный срок и как оформить выход из гарантии?
- Как банк будет учитывать гарантию при собственных кредитных планах поручителя?
- Не подписывает ли поручитель одновременно другой документ, создающий более широкое обязательство?
- Проверен ли проект независимым специалистом до нотариального или банковского оформления?
Полезный ориентир для покупателя - актуальное руководство Banca d’Italia по ипотеке. Для остальных вопросов по кредиту используйте хаб «Ипотека в Италии».
Поручительство может решить вопрос с ипотекой - или создать обязательство на годы.
Если банк уже запросил гаранта, можно заранее проверить предложенную конструкцию, финансовые документы и альтернативы. LiveToItaly помогает организовать предметный разбор и коммуникацию со специалистами, чтобы вы подписывали договор, понимая последствия.
FAQ: поручитель при ипотеке в Италии
Кто может стать поручителем по ипотеке в Италии?
Банк оценивает финансовую устойчивость, подтверждение дохода, долговую нагрузку и доступность проверки. Родство с заёмщиком не является универсальным требованием.
Поручитель должен иметь ВНЖ или резиденцию Италии?
Единого правила для всех банков нет. Кредитор может предпочитать местных резидентов, но конкретные требования зависят от его политики и статуса кандидата.
Отвечает ли поручитель своей квартирой и сбережениями?
При обычной личной fideiussione под риск может попасть имущество поручителя в рамках закона и договора; оцените максимальную сумму и условия взыскания до подписи.
Банк сначала обязан забрать ипотечную квартиру?
Не обязательно. По общему правилу поручительство солидарное; обязанность предварительно взыскать долг с должника зависит от применимых условий и возможного beneficio di escussione.
Можно ли перестать быть поручителем через год?
Автоматического права выйти через год нет. Нужны соответствующее основание, условия договора либо согласованное с банком освобождение или замена.
Чем поручитель отличается от созаёмщика?
Поручитель обеспечивает чужой долг, а созаёмщик сам участвует в кредитном обязательстве. Ни один из этих статусов сам по себе не равен владению недвижимостью.
Могут ли родители или человек за границей быть поручителями?
Да, кандидатуру могут рассмотреть, но банк проверяет реальные доходы, долги и возможность исполнения обязательства. Для нерезидента требования и документы могут быть сложнее.
Связанные материалы по ипотеке
- Ипотека в Италии: общий навигатор
- Банковская гарантия: отдельный финансовый инструмент
- Нотариальные документы для иностранцев
Правовая информация актуализирована по состоянию на октябрь 2026 года. Условия отдельных банков могут отличаться; текст не заменяет проверку индивидуального договора.