Обновлено: 6 октября 2026 года.
В интернете встречаются сообщения о «бонусе 150 000 евро в Италии» для бизнеса. На самом деле отдельной государственной выплаты на 150 000 евро не существует. Эта цифра может появляться при расчёте максимальной суммы представительских расходов, которые предприятие может учесть при определённых условиях.
Речь идёт о spese di rappresentanza и налоговой deduzione, то есть уменьшении налогооблагаемого дохода на допустимые расходы, а не о перечислении 150 000 евро государством на счёт компании.
Причём правила различаются для компаний, предпринимателей и professionisti. Поэтому формула «бонус 150 000 евро для всех с Partita IVA» неверна.
- Откуда взялись 150 000 евро
- Лимит для компаний и бизнеса
- Правила для professionisti и Partita IVA
- Что происходит в regime forfettario
- Что считается spese di rappresentanza
- Почему в 2026 году важна трассируемая оплата
- Типичные ошибки
- FAQ
Откуда взялись 150 000 евро
Цифра 150 000 евро возникает из правил расчёта предельной суммы представительских расходов для предприятий.
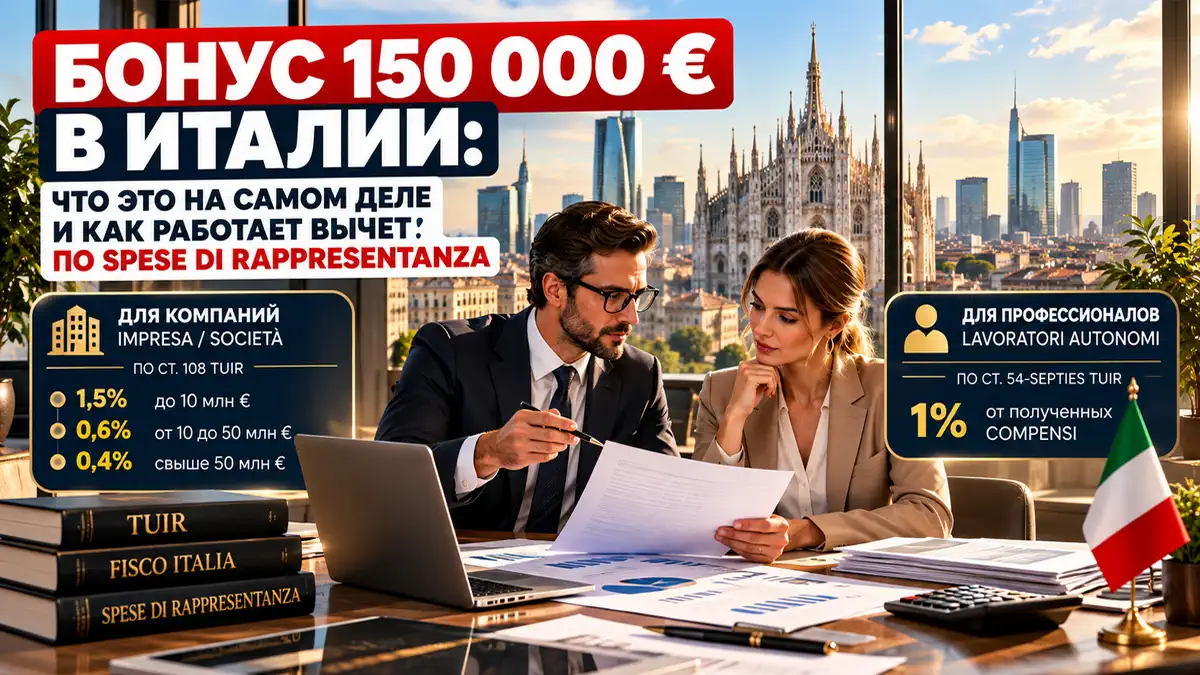
Для первой части ricavi и proventi della gestione caratteristica, до 10 млн евро, применяется ставка 1,5%. Если предприятие имеет ровно 10 млн евро соответствующих доходов, расчёт выглядит просто:
10 000 000 € × 1,5% = 150 000 €.
Отсюда и появился привлекательный заголовок про «150 000 евро». Но это не бонус, не налоговый кредит и не фиксированная сумма, которую может получить любая компания.
Это только расчётный plafond, то есть верхняя граница расходов, которые при соблюдении остальных условий могут быть признаны в рамках правил о spese di rappresentanza.
Лимит spese di rappresentanza для компаний и бизнеса
Для предприятий правила установлены art. 108 TUIR. Лимит рассчитывается по прогрессивным диапазонам ricavi и proventi della gestione caratteristica.
| Диапазон ricavi | Процент |
|---|---|
| До 10 млн € | 1,5% |
| Часть свыше 10 млн € и до 50 млн € | 0,6% |
| Часть свыше 50 млн € | 0,4% |
Проценты применяются по диапазонам, а не ко всей выручке одной ставкой.
| Ricavi | Расчёт | Максимальный plafond |
|---|---|---|
| 1 млн € | 1,5% × 1 млн | 15 000 € |
| 10 млн € | 1,5% × 10 млн | 150 000 € |
| 15 млн € | 150 000 € + 0,6% × 5 млн | 180 000 € |
| 50 млн € | 150 000 € + 0,6% × 40 млн | 390 000 € |
| 60 млн € | 390 000 € + 0,4% × 10 млн | 430 000 € |
Таким образом, 150 000 евро не являются максимальным лимитом системы. Это plafond, который получается при 10 млн евро соответствующих ricavi. У более крупного бизнеса допустимая сумма может быть выше.
Сам по себе расчёт plafond ещё не означает, что любую потраченную внутри этой суммы сумму можно списать. Расход должен соответствовать требованиям к представительским расходам, быть связан с деятельностью и корректно документирован.
Правила для professionisti и Partita IVA отличаются
Нельзя автоматически применять корпоративную формулу 1,5%, 0,6% и 0,4% ко всем владельцам Partita IVA.
Для lavoro autonomo и professionisti правила находятся в art. 54-septies TUIR. Представительские расходы здесь допускаются в пределах 1% от compensi, полученных за налоговый период, при соблюдении остальных требований.
Например, если professionista получил за год 200 000 евро compensi, ориентировочный максимальный лимит spese di rappresentanza по этому правилу составляет 2 000 евро, а не 150 000 евро.
Поэтому перед расчётом нужно сначала определить, к какой категории относится деятельность: reddito d’impresa или reddito di lavoro autonomo.
Что происходит в regime forfettario
Отдельно нужно выделить regime forfettario. В этом режиме налогооблагаемый доход рассчитывается не путём обычного вычитания каждого фактического расхода из выручки, а через установленный коэффициент рентабельности, зависящий от вида деятельности.
Поэтому обычная логика «потратил деньги на представительские расходы и вычел их из налогооблагаемого дохода» для forfettario не работает так же, как для обычного режима.
Если у вас Partita IVA, сначала нужно определить налоговый режим, и только затем выяснять, имеют ли конкретные расходы самостоятельное значение для расчёта налога.
Базовые материалы по этой теме собраны в разделе Partita IVA в Италии.
Что считается spese di rappresentanza
Представительскими считаются не любые расходы на ресторан, подарки или мероприятие. Для бизнеса важны цель расхода, его связь с деятельностью, разумность и отсутствие прямой встречной услуги, которая могла бы изменить налоговую квалификацию операции.
В зависимости от обстоятельств к spese di rappresentanza могут относиться:
- приёмы и мероприятия для клиентов и деловых партнёров;
- определённые корпоративные мероприятия с представительской или promotional целью;
- гостеприимство в рамках деловых отношений;
- подарки клиентам и партнёрам;
- некоторые мероприятия, связанные с открытием офиса, выставкой, ярмаркой или презентацией бизнеса.
При этом реклама, sponsorship, обычные расходы на продажу и представительские расходы не являются одним и тем же. Налоговая квалификация зависит от фактической цели операции.
Для предприятий существует также специальное правило для бесплатно передаваемых товаров стоимостью не более 50 евро за единицу. Такие случаи необходимо отделять от общего plafond представительских расходов.
Почему в 2026 году важна трассируемая оплата
В 2026 году одного счёта или ricevuta недостаточно. Для deducibilità представительских расходов законодательство требует использовать трассируемые способы оплаты.
Для предприятий требование о traceability действует с налогового периода, следующего за периодом, завершившимся 31 декабря 2024 года. Для бизнеса с календарным финансовым годом это означает расходы с 2025 года.
В отношении professionisti требование о трассируемой оплате spese di rappresentanza также было введено в 2025 году и полностью актуально в 2026 году.
К подходящим способам относятся, в частности, банковский или почтовый перевод и другие предусмотренные законодательством трассируемые системы оплаты, включая обычные банковские карты.
Практически безопасный комплект документов выглядит так:
- fattura, ricevuta или другой корректный документ;
- подтверждение трассируемой оплаты;
- понятное описание деловой цели расхода;
- правильная классификация расхода в бухгалтерии.
Особенно важно не пытаться задним числом превращать личные расходы, развлечения или обычные покупки в представительские только потому, что внутри рассчитанного plafond ещё осталась свободная сумма.
Типичные ошибки с представительскими расходами
- Считать €150 000 государственной выплатой. Никаких 150 000 евро на счёт государство не перечисляет.
- Считать €150 000 фиксированным лимитом для всех. Для предприятия сумма зависит от ricavi, а у professionisti действует другая формула.
- Применять корпоративные проценты к любой Partita IVA. Сначала определяется категория дохода и налоговый режим.
- Пытаться использовать вычет в forfettario как в ordinario. В forfettario расходы учитываются по другой логике.
- Платить наличными. Для deducibilità spese di rappresentanza трассируемость оплаты стала принципиальным требованием.
- Смешивать рекламу, sponsorship и представительские расходы. Для разных категорий действуют разные налоговые правила.
- Смотреть только на plafond. Наличие свободного лимита не делает любой расход автоматически deductible.
Если вам нужно разобраться в общей структуре налогов бизнеса, используйте основной раздел налоги для бизнеса в Италии.
Не уверены, какое правило относится именно к вашей деятельности?
Можно сначала структурировать ситуацию: форма деятельности, налоговый режим, тип расходов, документы и вопросы, которые необходимо проверить с commercialista. Это позволяет не смешивать налоговую консультацию с общими советами из интернета.
FAQ
Существует ли в Италии настоящий бонус 150 000 евро для бизнеса?
Нет. В данном случае речь не о государственной выплате, а о цифре, которая получается при расчёте plafond представительских расходов предприятия с 10 млн евро соответствующих ricavi: 1,5% составляет 150 000 евро.
Получит ли компания 150 000 евро обратно от государства?
Нет. Deduzione уменьшает налогооблагаемый доход при соблюдении установленных условий. Она не означает возврат всей суммы расхода и не является перечислением денег государством.
Почему при 10 млн евро выручки получается именно 150 000 евро?
Для первой части ricavi до 10 млн евро art. 108 TUIR предусматривает показатель 1,5%. Поэтому 10 млн евро × 1,5% дают plafond 150 000 евро.
Может ли лимит представительских расходов быть больше 150 000 евро?
Да. Для предприятий при ricavi выше 10 млн евро добавляется 0,6% на следующую часть до 50 млн евро, а затем 0,4% на часть свыше 50 млн евро. Поэтому общий plafond может значительно превышать 150 000 евро.
Действует ли лимит 150 000 евро для professionista с Partita IVA?
Не автоматически. Для reddito di lavoro autonomo действует отдельное правило: spese di rappresentanza ограничиваются 1% от compensi. Поэтому сначала необходимо определить категорию дохода и налоговый режим.
Можно ли вычитать представительские расходы в regime forfettario?
В forfettario обычные фактические расходы не уменьшают доход аналитически так же, как в ordinario. Налогооблагаемый доход определяется с использованием установленного коэффициента рентабельности, поэтому правила нужно рассматривать отдельно.
Нужно ли оплачивать spese di rappresentanza картой или переводом в 2026 году?
Да, для налоговой deducibilità представительских расходов требуется трассируемая оплата. В зависимости от ситуации это может быть банковский или почтовый перевод, карта или другой предусмотренный законом трассируемый способ.