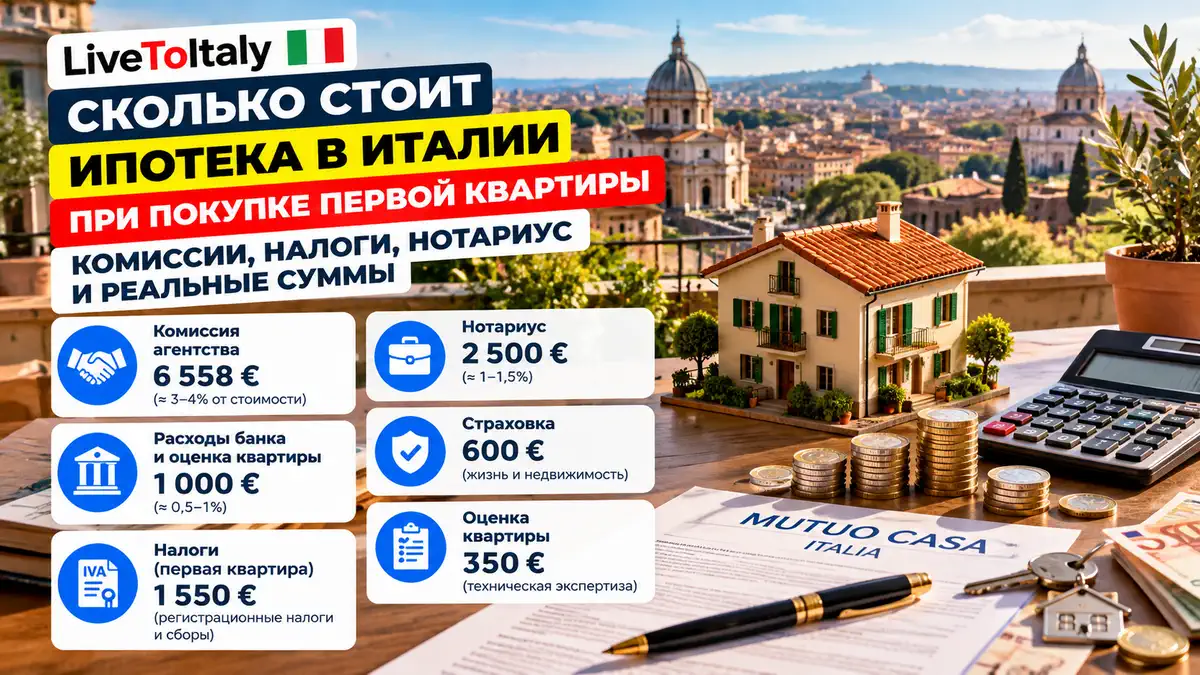
Квартира стоит 180 000 €, а банк готов предоставить ипотеку на 126 000 €. Кажется, что покупателю достаточно иметь 54 000 € собственных средств. Но к этой сумме добавляются налоги, нотариус, банковские расходы и, если покупка проходит через агентство, комиссия посредника. В результате подготовленного бюджета может не хватить даже при одобренной ипотеке.
Сколько денег нужно для покупки первой квартиры с ипотекой в Италии? В нашем расчётном примере, при цене 180 000 € и финансировании 70%, покупателю потребуется примерно 67 040 € собственных средств при покупке у частного лица либо 73 123 € при продаже, облагаемой НДС 4%. Эти суммы зависят от принятых условий и не являются универсальными тарифами.
Разберём, как формируется бюджет покупки, где возникают дополнительные платежи и почему налоговый режим продавца может изменить сумму расходов на несколько тысяч евро.
Если вас интересуют сами проценты по кредиту, ежемесячные платежи и переплата за 20-30 лет, используйте отдельный расчёт стоимости ипотеки в Италии. Здесь речь именно о деньгах, необходимых для приобретения недвижимости.
Содержание
- Главное перед покупкой
- Пример: квартира за 180 000 €
- Налоги при покупке первого жилья
- Как рассчитывается кадастровая база
- Комиссия агентства
- Расходы на оформление ипотеки
- Нотариус и документы
- Сколько собственных денег нужно
- Когда платить разные суммы
- Ошибки и дополнительные риски
- Частые вопросы
- Полезные материалы
Главное перед покупкой
- Первоначальный взнос - это только часть собственных средств, необходимых покупателю.
- При покупке первого жилья могут применяться налоговые льготы prima casa, но право на них зависит от выполнения установленных условий.
- Налоги различаются в зависимости от того, облагается ли продажа НДС.
- Нотариус оформляет переход собственности и, при ипотеке, необходимые кредитные документы.
- Комиссия агентства, банковская оценка и страхование могут существенно увеличить стартовые расходы.
- Даже ипотека на 100% стоимости недвижимости не означает автоматическое финансирование нотариуса, налогов и других платежей.
Полезно заранее проверить требования банков к заёмщику и документам. Но готовность банка предоставить кредит и наличие достаточных собственных средств для покупки - две разные задачи.
Пример покупки квартиры за 180 000 € с ипотекой
Возьмём конкретный сценарий. Покупатель приобретает квартиру в Италии за 180 000 €, рассчитывает воспользоваться льготой prima casa и получает ипотечное финансирование в размере 70% цены. Для сравнения рассматриваем покупку у частного лица и продажу с НДС 4%.
| Показатель | Сумма |
|---|---|
| Цена квартиры | 180 000 € |
| Размер ипотеки | 126 000 € |
| Собственные средства в счёт цены | 54 000 € |
| Комиссия агентства (модель 3% + НДС 22%) | 6 588 € |
| Оформление кредита (условно) | 1 000 € |
| Оценка банком (условно) | 350 € |
| Нотариальные услуги (условно) | 2 500 € |
| Страхование (условно) | 600 € |
В таблице обнаруживается важная деталь: комиссия 3% от 180 000 € составляет 5 400 €, а с НДС 22% - 6 588 €. Поэтому нельзя использовать 6 558 € как результат расчёта 3% + НДС. Коммерческая комиссия не установлена единым законом для всех агентств и должна проверяться по согласованным условиям.
Суммы за оформление кредита, оценку, нотариуса и страхование выбраны исключительно как параметры примера. При реальной покупке нужно получить письменные предложения и заменить их фактическими значениями.
Налоги при покупке первой квартиры в Италии
Льгота prima casa позволяет уменьшить налоги на приобретение жилья при соблюдении установленных законом требований. Это не означает, что любая первая по счёту квартира автоматически получает льготный режим.
Учитываются кадастровая категория объекта, местонахождение недвижимости, условия относительно проживания или работы, а также имущественное положение покупателя. Для некоторых ситуаций предусмотрены дополнительные правила и исключения.
Покупка у частного лица или при продаже без НДС
При применении льготы prima casa к продаже без НДС обычно предусмотрены следующие налоги:
- Налог регистрации (imposta di registro) - 2% от применимой налоговой базы, с установленным минимумом 1 000 €.
- Ипотечный налог по переходу собственности (imposta ipotecaria) - 50 €.
- Кадастровый налог (imposta catastale) - 50 €.
При соблюдении условий системы prezzo-valore покупатель - физическое лицо может попросить рассчитать налог регистрации от кадастровой стоимости, а не от согласованной цены продажи. Это особенно важно при покупке на вторичном рынке.
Покупка у компании, если продажа облагается НДС
Если продажа подлежит НДС и покупатель имеет право на льготу prima casa, применяются другие правила:
- НДС 4% от применимой цены продажи.
- Налог регистрации - 200 €.
- Ипотечный налог - 200 €.
- Кадастровый налог - 200 €.
Для квартиры стоимостью 180 000 € НДС 4% составляет 7 200 €, а три фиксированных налога - ещё 600 €. Итого налоги, связанные с приобретением, составляют 7 800 €.
Не каждая продажа недвижимости компанией облагается НДС. Поэтому тип продавца необходимо проверять вместе с налоговым режимом конкретной сделки. Неверно автоматически применять 4% НДС ко всем квартирам от юридических лиц.
Официальные правила опубликованы в руководстве Agenzia delle Entrate по приобретению жилья.
Как рассчитать налог от кадастровой стоимости квартиры
Для примера предположим, что кадастровый доход квартиры (rendita catastale) составляет 700 €. При применении системы prezzo-valore и льготы prima casa расчётная кадастровая стоимость определяется с использованием коэффициента 115,5.
700 € × 115,5 = 80 850 €.
Налог регистрации по ставке 2% составляет 1 617 €. Прибавляем два фиксированных налога по 50 € и получаем 1 717 € налогов по приобретению недвижимости.
Это условный пример без дополнительных объектов и особых налоговых обстоятельств. Фактическую кадастровую базу и применимость льгот необходимо проверить по документам и согласовать с нотариусом.
Не путайте rendita catastale с рыночной оценкой квартиры. Для подробного расчёта налогов при различных схемах приобретения используйте раздел о налогах и расходах при покупке недвижимости в Италии.
Сколько стоит агентство недвижимости при покупке
Если в сделке участвует зарегистрированный посредник по недвижимости, покупателю нужно заранее согласовать комиссию (provvigione) и порядок её оплаты. Универсального государственного процента комиссии для всех агентств нет.
В нашем примере предусмотрена комиссия 3% от цены квартиры плюс НДС 22%. Это даёт 6 588 € при стоимости объекта 180 000 €.
Перед подписанием предложения о покупке нужно уточнить, какие услуги входят в комиссию, когда возникает обязанность её оплатить и указан ли процент с НДС или без него. Не следует автоматически считать, что комиссия подлежит оплате только в день нотариального акта.
Расходы банка при оформлении ипотеки
Банк может взимать плату за рассмотрение заявки, оформление кредита и оценку недвижимости. Кроме того, возможны расходы на страхование, обслуживание договора и отдельные платежи, предусмотренные персональным предложением.
В нашем сценарии для этих расходов условно предусмотрены 1 000 € за оформление, 350 € за оценку недвижимости и 600 € за страхование. Фактические суммы зависят от банка, объекта и выбранного страхового продукта.
Дополнительно учитывается налог на ипотечный кредит (imposta sostitutiva). Для финансирования, соответствующего условиям льготного режима первой квартиры, в предусмотренных законом случаях применяется ставка 0,25% от суммы кредита.
При ипотеке 126 000 € такой налог составит 315 €. Его необходимо учитывать отдельно от налога на переход собственности.
Подробности ипотечного налогообложения разъясняет Consiglio Nazionale del Notariato.
Если банк оценивает квартиру ниже согласованной цены, может измениться доступная сумма кредита. Этот вопрос раскрывается отдельно в материале как проводится банковская оценка недвижимости.
Нотариус при покупке квартиры с ипотекой
В ипотечной покупке нотариус выполняет юридически значимые действия по оформлению перехода собственности и ипотечного финансирования. Его работу нельзя сводить к простому заверению подписей.
Нотариальная смета зависит от характеристик сделки и объёма необходимых проверок. В нашем финансовом примере условно заложено 2 500 € на нотариальные услуги по покупке и ипотеке, без налогов, которые мы считаем отдельными строками.
Перед покупкой нужно запросить детализированную смету, проверить её состав и убедиться, что одни и те же налоги или расходы не посчитаны дважды. Нотариальная сумма может отличаться от нашего примера.
Если хотите разобраться в составе нотариальной сметы, читайте отдельный материал: сколько стоит нотариус при покупке недвижимости в Италии.
Покупаете первую квартиру в Турине или Пьемонте?
До подписания предложения о покупке полезно проверить не только цену квартиры, но и документы, дополнительные расходы, условия финансирования и порядок оплаты. LiveToItaly помогает русскоязычным покупателям организовать подготовку сделки и взаимодействие с нотариусом и другими профильными специалистами.
Итоговый бюджет: сколько своих денег нужно для квартиры за 180 000 €
Соберём первоначальный взнос, условные дополнительные расходы и налоги в одну таблицу. Покупатель использует льготу prima casa. В сценарии покупки без НДС кадастровый доход квартиры составляет 700 €, а система prezzo-valore применима.
| Статья бюджета | Частное лицо / без НДС | Продажа с НДС 4% |
|---|---|---|
| Собственные средства к цене | 54 000 € | 54 000 € |
| Агентство 3% + НДС | 6 588 € | 6 588 € |
| Комиссия банка | 1 000 € | 1 000 € |
| Оценка недвижимости | 350 € | 350 € |
| Нотариальные услуги | 2 500 € | 2 500 € |
| Страхование | 600 € | 600 € |
| Налоги при покупке | 1 717 € | 7 800 € |
| Налог на ипотеку | 315 € | 315 € |
| Всего собственных средств | 67 070 € | 73 153 € |
Разница между сценариями - 6 083 €. Она возникает из-за различий налогового режима продажи при указанных исходных данных.
Суммы в таблице представляют расчётную модель, а не усреднённую статистику банков или нотариусов. Расчёт не включает возможные расходы на регистрацию предварительного договора, технические проверки, ремонт, переезд, дополнительные услуги и другие индивидуальные затраты.
В реальной покупке важно отделять уже перечисленные суммы от денег, которые ещё предстоит выплатить. Например, задаток по предварительному договору обычно учитывается в счёт согласованной цены, а не добавляется к ней второй раз. При этом отдельные расходы на регистрацию договора могут возникнуть дополнительно.
Когда покупатель оплачивает разные расходы
Деньги для покупки нужны не в один момент. Часть суммы может потребоваться при подписании обязательств, другая - в ходе банковской проверки, оставшаяся - при нотариальном оформлении.
| Этап | Какие платежи возможны |
|---|---|
| Предложение о покупке | Задаток или иной согласованный платёж по условиям предложения |
| Предварительный договор | Дополнительные суммы по цене, регистрационные расходы, если применимы |
| Оформление ипотеки | Оценка, банковские комиссии и страхование по условиям кредитора |
| Нотариальный акт | Оставшаяся часть цены, налоги, нотариальные расходы и расчёты по сделке |
| После приобретения | Расходы собственника, переоформление услуг, ремонт и содержание недвижимости |
Точный календарь зависит от содержания proposta, предварительного договора, условий кредита и согласованных сроков окончательной сделки. Не следует считать любую предварительную оценку банка гарантией выдачи финансирования.
Уже выбрали квартиру?
Перед передачей задатка важно проверить документы, условия предложения о покупке, ипотечную оговорку и распределение расходов между сторонами. Мы можем помочь организовать предварительную проверку объекта и согласовать дальнейшие действия с профильными специалистами.
Какие ошибки увеличивают бюджет покупки
- Путают льготу prima casa с автоматическим правом на неё. Не проверяют соответствие объекта и условий покупателя требованиям закона.
- Считают налоги от неправильной базы. Не выясняют, применима ли система prezzo-valore и какой кадастровый доход указан в документах.
- Не различают продажу с НДС и без НДС. Из-за этого итоговый бюджет оказывается ошибочным.
- Не проверяют комиссию агентства. Не уточняют НДС, момент возникновения обязанности оплаты и письменные условия.
- Учитывают задаток два раза. Прибавляют его к цене, хотя он уже включён в общую сумму расчётов.
- Не получают нотариальную смету заранее. Не знают, какие услуги, налоги и дополнительные платежи в неё включены.
- Не оставляют резерв. После нотариального акта могут потребоваться средства на содержание недвижимости, ремонт и другие расходы.
Если банк финансирует большую часть стоимости жилья, покупателю особенно важно не путать размер ипотечного кредита с фактическим остатком собственных денег. Об условиях такого финансирования подробнее написано в статье ипотека на 100% стоимости недвижимости в Италии.
Частые вопросы о покупке первой квартиры с ипотекой
Сколько своих денег нужно, если банк финансирует 70% цены квартиры?
Покупатель должен покрыть оставшиеся 30% цены и предусмотренные расходы по сделке. Например, при цене 180 000 € собственная часть цены составляет 54 000 €. К ней добавляются налоги, нотариус и другие применимые расходы.
Можно ли получить льготу prima casa без итальянского гражданства?
Гражданство само по себе не является единственным определяющим критерием льготы. Нужно проверить право конкретного покупателя на приобретение недвижимости, условия относительно проживания или работы, требования к объекту и другие ограничения закона. Итоговую применимость льготы проверяют для конкретной сделки.
Чем отличаются налоги при покупке у частного лица и компании?
При продаже без НДС с льготой prima casa обычно действует налог регистрации 2% с применимой базы и два фиксированных налога по 50 €. При продаже с НДС и правом на льготу применяется НДС 4% и три фиксированных налога по 200 €. Необходимо проверить фактический налоговый режим продажи.
Обязательно ли платить агентству недвижимости?
Комиссия возникает при наличии предусмотренных законом оснований для вознаграждения посредника. Её размер и условия следует выяснять заранее. Если покупка проходит без посредника, агентская комиссия в бюджет не включается.
Нужно ли отдельно платить нотариусу за ипотеку?
Оформление ипотеки предусматривает нотариальные действия, связанные с кредитом и обеспечением. Общая нотариальная смета может включать работу по покупке и ипотеке. Важно получить подробный расчёт, чтобы видеть состав платежей.
Входит ли задаток в первоначальный взнос?
Задаток, засчитываемый в цену недвижимости, уменьшает остаток, который покупателю предстоит оплатить. Но не каждый платёж агентству или третьему лицу является частью цены. Необходимо проверить юридическое назначение суммы в подписанных документах.
Покрывает ли ипотека 100% нотариуса, налоги и агентство?
Финансирование 100% стоимости объекта не означает автоматического покрытия всех сопутствующих расходов. Налоги, нотариальные услуги, комиссии и страхование могут потребовать отдельных собственных средств. Их нужно рассчитывать до подписания обязательств по покупке.
Сопровождение покупки квартиры в Турине и Пьемонте
Если покупка уже планируется, поможем разобрать её последовательность, подготовить перечень необходимых проверок, оценить риски объекта и организовать взаимодействие с агентством, нотариусом и профильными специалистами. Условия сопровождения обсуждаются индивидуально.