Обновлено: 15 октября 2026 года.
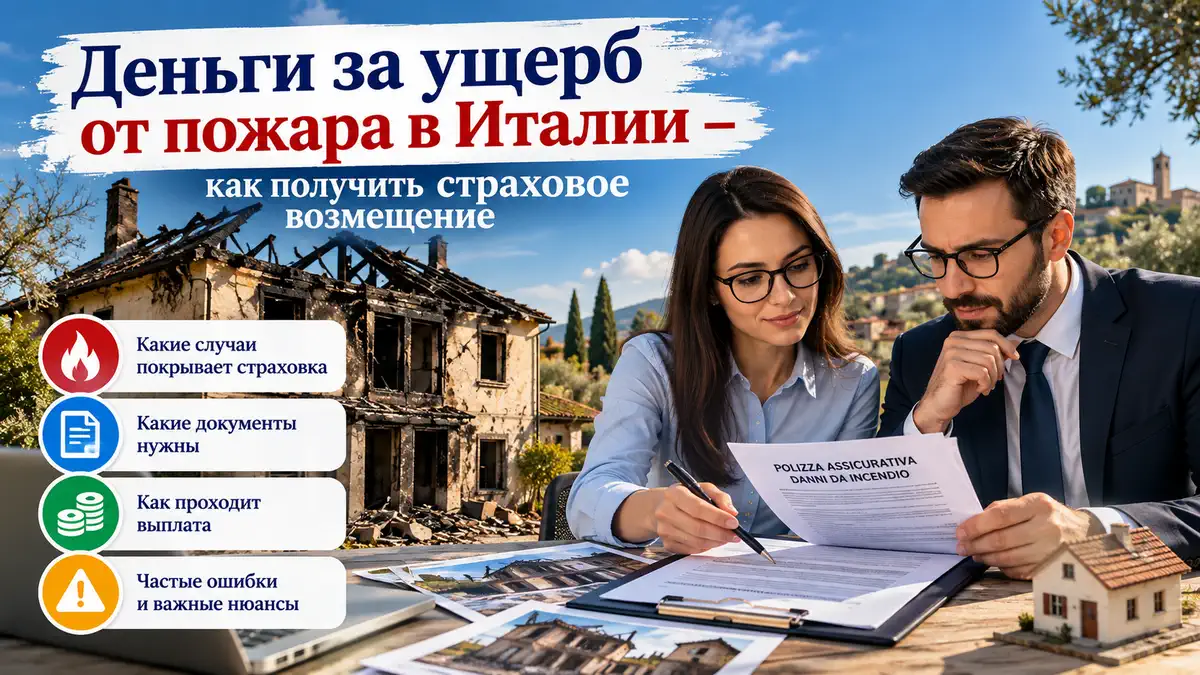
После пожара в квартире или доме в Италии важно действовать в правильном порядке: обеспечить безопасность, сообщить о происшествии, сохранить доказательства, вовремя уведомить страховую и проверить, что именно покрывает полис. Наличие ущерба само по себе не гарантирует страховую выплату, а отсутствие полиса не означает, что взыскание с ответственного лица невозможно.
Коротко: если пожар происходит сейчас, сначала покиньте опасную зону и звоните 112 или 115 (Vigili del Fuoco). Не входите обратно без разрешения служб и не пытайтесь самостоятельно устанавливать причину возгорания. После устранения угрозы сфотографируйте ущерб, сообщите страховщику без промедления и запросите документы о происшествии.
Что делать в первые часы после пожара
- Безопасность. Вызовите экстренные службы, предупредите соседей, не рискуйте ради имущества. При повреждении электросети или газа дождитесь специалистов.
- Фиксация. Снимите общие планы каждой комнаты, крупные повреждения, следы копоти и воды после тушения. Сохраните исходные фото и видео с датами.
- Документы. Уточните порядок получения отчёта о вмешательстве пожарных (rapporto di intervento); вывод о причинах пожара может потребовать отдельной экспертизы.
- Уведомления. Свяжитесь со страховой, администратором кондоминиума, собственником или арендатором и при необходимости банком по ипотеке.
- Сохранение доказательств. Не выбрасывайте сгоревшую технику и не начинайте капитальное восстановление до согласования осмотра, кроме необходимых мер безопасности и предотвращения дальнейшего ущерба.
Если помещение непригодно для жизни, заранее сохраняйте счета за временное жильё и транспорт. Их возмещение возможно только если предусмотрено покрытием или другим применимым основанием. Не относите такие расходы автоматически к страховой выплате.
Кто может отвечать за ущерб от пожара
Источник огня и юридическая ответственность не всегда совпадают. Важны причина, зона возникновения, обязанности по техническому обслуживанию и результаты расследования.
| Сценарий | Что проверяют | Кого уведомить |
|---|---|---|
| Возгорание в вашей квартире | Полис на здание и содержимое; техническая причина; договор аренды | Личного страховщика, собственника, администратора |
| Возгорание у соседа | Причину пожара, причинную связь, возможную ответственность конкретного лица | Своего страховщика, соседа, администратора |
| Пожар в общих частях дома | Были ли неисправности общего имущества и кто должен был их устранять | Администратора и страховщика fabbricato |
| Арендованное жильё | Условия аренды, состояние оборудования, действия сторон | Собственника, арендатора, страховщиков |
| Пожар из-за оборудования или работ | Техническое заключение, договоры, акты обслуживания, происхождение дефекта | Специалиста, возможного ответственного и страховщика |
В спорных ситуациях могут иметь значение положения Гражданского кодекса об ответственности за причинённый ущерб, включая статьи 2043 и 2051, а при аренде - специальные правила ответственности арендатора и распределения обязанностей. Нельзя заранее объявлять виновным весь кондоминиум лишь потому, что пожар начался в подъезде или техническом помещении.
Что реально покрывает страховка жилья
В полисе ищите разделы incendio e scoppio, fabbricato, contenuto, ricorso terzi и responsabilità civile. Их названия похожи, но страхуют разные риски.
- Fabbricato. Конструкции и отделка здания в пределах договорного определения и страховой суммы.
- Contenuto. Мебель, техника и вещи, если включены в застрахованное имущество.
- Danni da fumo/acqua. Копоть и повреждение при тушении учитываются только по правилам соответствующего покрытия.
- Spese accessorie. Вывоз обломков, временное жильё, работа специалистов и другие расходы - лишь в оговорённых пределах.
- Ricorso terzi. Потенциальная защита от требований соседей за ущерб, причинённый им, если условия и ответственность подпадают под полис.
Проверяйте исключения, страховую сумму (somma assicurata), лимиты по отдельным гарантиям (sottolimiti), недострахование, franchigia, scoperto и возможные обязанности по профилактике. Страхование квартиры по ипотеке может покрывать имущество банка и не обязательно защищает вашу мебель или оплату другого жилья.
Нужно понять, какой полис работает именно в вашем случае?
Индивидуальную ситуацию с пожаром разбираем на платной консультации. Мы поможем составить перечень документов, вопросов страховщику и последовательность действий; определение ответственности, экспертизу и ведение спора выполняют профильные специалисты. Не обещаем выплату без изучения полиса и доказательств.
Как уведомить страховую: сроки, заявление и доказательства
По общему правилу статьи 1913 Codice civile уведомить страховщика нужно в течение трёх дней с даты события или с момента, когда вы о нём узнали; законом предусмотрены специальные нюансы. Действуйте раньше, если возможно, и проверьте полис. Просрочка не означает автоматический отказ при любых обстоятельствах: последствия зависят в том числе от статьи 1915 и причин нарушения обязанности.
- Номер полиса, страховщик и контакт для denuncia di sinistro.
- Дата, время, адрес, краткая нейтральная хронология: что видели и какие службы выезжали. Не пишите недоказанные выводы о вине.
- Фотографии до уборки и после первичных мер по обеспечению безопасности.
- Данные пожарных, администрации дома, свидетелей и специалистов; протокол или доступные реквизиты происшествия.
- Перечень повреждений с фотографиями, чеками, договорами, серийными номерами техники и ориентировочными сметами.
- Счета за аварийные работы, временное жильё и предотвращение увеличения ущерба; укажите, что расходы должны быть проверены на возмещаемость.
Направляйте сообщение способом, позволяющим подтвердить отправку и получение: через личный кабинет, PEC, e-mail или иной канал, разрешённый страховщиком. Запросите номер обращения (numero di sinistro) и согласуйте дату осмотра perito.
Franchigia, scoperto и расчёт выплаты
Franchigia - фиксированный или определённый договором некомпенсируемый порог. Scoperto - доля ущерба, остающаяся застрахованному, часто с минимальной суммой. Они не всегда применяются одновременно: порядок и комбинация зависят от конкретной гарантии и текста полиса.
| Условный расчёт | Сумма |
|---|---|
| Установленный покрываемый ущерб | €20 000 |
| Вариант A: только franchigia €500 | €19 500 к выплате |
| Вариант Б: только scoperto 10% | €18 000 к выплате |
| Вариант В: ограничение выплаты €15 000 | Не более €15 000 до других условий |
Пример учебный: варианты независимы, а не суммируются. Кроме того, влияют стоимость восстановления, оценка повреждённых вещей, наличие франшиз по каждому риску, лимиты и недострахование. Не переносите эти цифры на собственный полис без расчёта оценщика.
Что делать, если страховая занижает ущерб или отказывает
- Запросите письменное мотивированное решение: пункт полиса, отказанную часть и методику оценки.
- Сопоставьте оценку страховщика с независимой технической сметой, перечнем имущества и актами; проверьте, какие повреждения исключили.
- Направьте формальную жалобу (reclamo) страховщику; сохраните доказательства подачи.
- Если ответ не удовлетворяет или его нет в течение 45 дней, рассмотрите обращение к IVASS и/или Arbitro Assicurativo с учётом правил компетенции.
- Для спора о причине возгорания, существенных суммах или ответственности третьих лиц обратитесь к адвокату и независимому техническому эксперту.
С 15 января 2026 года работает Arbitro Assicurativo. Жалоба страховщику должна предшествовать обращению; процедура онлайн, базовый сбор для заявителя - €20. Арбитр рассматривает спор по письменным документам и не заменяет судебную экспертизу. Для каждого вида требования существуют пределы компетенции и допустимости.
Практический пример: пожар в арендованной квартире
Предположим, в арендуемой квартире в Турине загорелся электроприбор. Пострадали кухня, встроенная мебель и потолок квартиры ниже. Арендатор звонит пожарным, собственник сообщает о происшествии администратору, обе стороны направляют уведомления своим страховщикам. Затем техник изучает состояние проводки и самого прибора. Только после этого можно обсуждать, чья ответственность возникла и за какие категории ущерба платит соответствующий полис.
Собственнику важно не согласовывать устно сумму с соседями и не признавать чужую ответственность без документов. Арендатору - не выбрасывать прибор и не подписывать заявление, в котором он объявляет себя виновным до технической проверки. При необходимости фиксируйте разногласия письменно.
Что проверить до подписания страхового соглашения
- Есть ли полный перечень повреждений или только видимые следы огня?
- Учтены ли вода после тушения, скрытая влага, электрика и необходимость санитарной обработки?
- Предусмотрено ли восстановление до сопоставимого состояния, какие нормы износа применены?
- Указано ли, окончательна выплата или речь о бесспорном авансе?
- Проверены ли расходы кондоминиума, третьих лиц, безопасность и необходимость разрешений для работ?
При серьёзном пожаре подпись под quietanza liberatoria может повлиять на возможность дальнейших требований. Перед окончательным урегулированием полезно получить письменное объяснение расчёта и проверить объём отказа от претензий.
Часто задаваемые вопросы
Всем ли после пожара выплачивают страховую компенсацию?
Нет. Нужно действующее покрытие, событие в пределах гарантии и подтверждённый ущерб. Возможны исключения и ограничения.
В какой срок сообщать страховщику?
Общее правило статьи 1913 Гражданского кодекса - три дня после события или получения сведений о нём. Уточните условия вашего полиса и уведомляйте без задержки.
Если пожар начался у соседа, кто возмещает мой ущерб?
Это зависит от причины пожара, доказанной ответственности и применимых страховых договоров. Сосед не становится автоматически виновным только из-за места возгорания.
Обязан ли кондоминиум платить за пожар в общем помещении?
Не автоматически. Проверяют состояние общего имущества, причины, обязанности по содержанию и действующее страхование здания.
Платит ли страховка за мебель?
Только если содержимое квартиры входит в покрытие и соблюдены условия договора. Отдельный полис здания может не включать вещи жильцов.
Можно ли получить компенсацию без страховки?
Иногда да, если установлены правовые основания взыскать ущерб с ответственного лица. Но доказательство и взыскание могут потребовать экспертизы и спора.
Что делать, если страховая отказала?
Попросите мотивированный отказ, направьте письменную жалобу и проверьте возможность обращения к Arbitro Assicurativo или в суд с профильным юристом.
Официальные источники и полезные материалы
- Codice civile, art. 1913 - уведомление о страховом случае.
- IVASS - Arbitro Assicurativo - порядок досудебного разрешения страховых споров.
- Страхование жилья в Италии - как выбирать гарантии.
- Ущерб от соседей в Италии - смежные вопросы ответственности.
Нужен персональный план после пожара?
Индивидуальную ситуацию с пожаром разбираем на платной консультации. Мы поможем составить перечень документов, вопросов страховщику и последовательность действий; определение ответственности, экспертизу и ведение спора выполняют профильные специалисты. Не обещаем выплату без изучения полиса и доказательств.