Обновлено: 16 октября 2026 года.
Рассматривается декларация 730/2026 за расходы 2025 года.
Каждый год миллионы автомобилистов в Италии оплачивают обязательную страховку RC Auto. Нередко возникает вопрос: можно ли указать эту сумму в налоговой декларации 730 и вернуть 19% стоимости полиса? Например, если RCA стоит 600 евро, действительно ли государство вернёт часть уплаченных денег?
Главное правило: обычная обязательная страховка RC Auto не даёт права на налоговый вычет IRPEF. Но некоторые дополнительные полисы, например страхование водителя от несчастных случаев (infortuni conducente), могут подходить под вычет, если предусматривают соответствующие риски и удовлетворяют требованиям налогового законодательства.
Разберём, какие страховые премии можно учитывать в декларации 730/2026, как рассчитать реальную экономию, какие действуют лимиты и коды, какие документы нужны и почему не каждому налогоплательщику положен возврат денег.
Коротко: можно ли вернуть деньги за автостраховку в Италии
- Обязательная RC Auto: не даёт общего права на вычет 19% по страховым премиям.
- Furto e incendio: обычная защита автомобиля от кражи и пожара не даёт такого вычета.
- Kasko: обычная защита автомобиля от повреждений не даёт такого вычета.
- Infortuni conducente: может подходить, если договор соответствует требованиям страхования смерти или постоянной инвалидности.
- Размер detrazione: обычно 19% соответствующих расходов в пределах установленного лимита.
- Основной предел премий: €530 для предусмотренных законом полисов на риск смерти или постоянной инвалидности.
- 730/2026: отражает допустимые расходы, оплаченные в 2025 году.
- Коды: зависят в том числе от вида страховки и даты заключения договора.
Почему обязательная RC Auto не подлежит налоговому вычету
RC Auto (Responsabilità Civile Auto) предназначена для страхования гражданской ответственности владельца или пользователя транспортного средства перед третьими лицами в предусмотренных законом обстоятельствах.
Если водитель виновен в ДТП, страховая компания в пределах применимого покрытия возмещает определённый ущерб пострадавшим.
Такая страховка не считается личным страхованием жизни или постоянной инвалидности только потому, что она связана с дорожными происшествиями.
Поэтому обычная RCA, оплаченная физическим лицом для личного автомобиля, не включается в соответствующие налоговые расходы по статье 15 TUIR.
Пример. В 2025 году водитель заплатил €600 за обязательный полис RCA. Только на основании этого платежа он не может получить через 730/2026 вычет €114, то есть 19% от стоимости страховки.
Вопросы учёта автомобильных расходов в профессиональной или предпринимательской деятельности регулируются отдельно и не должны смешиваться с личной налоговой detrazione в декларации 730.
О видах автомобильных страховок: Автострахование в Италии: RCA, цены и дополнительные гарантии.
Можно ли вернуть часть стоимости infortuni conducente
Infortuni conducente - отдельная гарантия страхования водителя от несчастных случаев. Её нередко предлагают одновременно с обязательной RC Auto.
Именно здесь возникает возможность налогового вычета.
Agenzia delle Entrate в своих разъяснениях признаёт возможность detrazione для страхования водителя от несчастных случаев, которое оформляется дополнительно к обычной RC Auto, при соблюдении требований статьи 15 TUIR.
Но нужно проверить содержание договора. Для предусмотренных законом страховых полисов имеют значение, в частности, риск смерти или постоянной инвалидности не ниже 5% и другие необходимые условия.
Если дополнительная гарантия покрывает исключительно временную нетрудоспособность, определённые медицинские услуги или другие риски, она не становится автоматически подходящей для налогового вычета.
Практический совет: запросите у страховой компании документ с указанием части премии, которая действительно относится к рискам, допускающим detrazione fiscale.
Какие страховки подходят для 730, а какие нет
| Страховой продукт | Вычет 19% | Условие |
|---|---|---|
| RC Auto | Нет | Обычная обязательная гражданская ответственность |
| Furto e incendio | Нет | Стандартная защита от кражи и пожара автомобиля |
| Kasko | Нет | Стандартная защита собственного автомобиля |
| Cristalli | Нет | Стандартная гарантия повреждения стёкол |
| Assistenza stradale | Нет | Помощь на дороге и эвакуация |
| Infortuni conducente | Возможно | Если покрывает соответствующие риски и соблюдены налоговые условия |
| Polizza vita | Возможно | При соблюдении условий соответствующей категории договора |
| Polizza invalidità permanente | Возможно | При соблюдении установленного минимального порога и других требований |
| Polizza non autosufficienza | Возможно | При выполнении специальных требований закона |
Название продукта само по себе не определяет налоговое право. Например, комбинированный автомобильный полис может включать несколько разных гарантий, но это не означает, что вся его стоимость допускается к вычету.
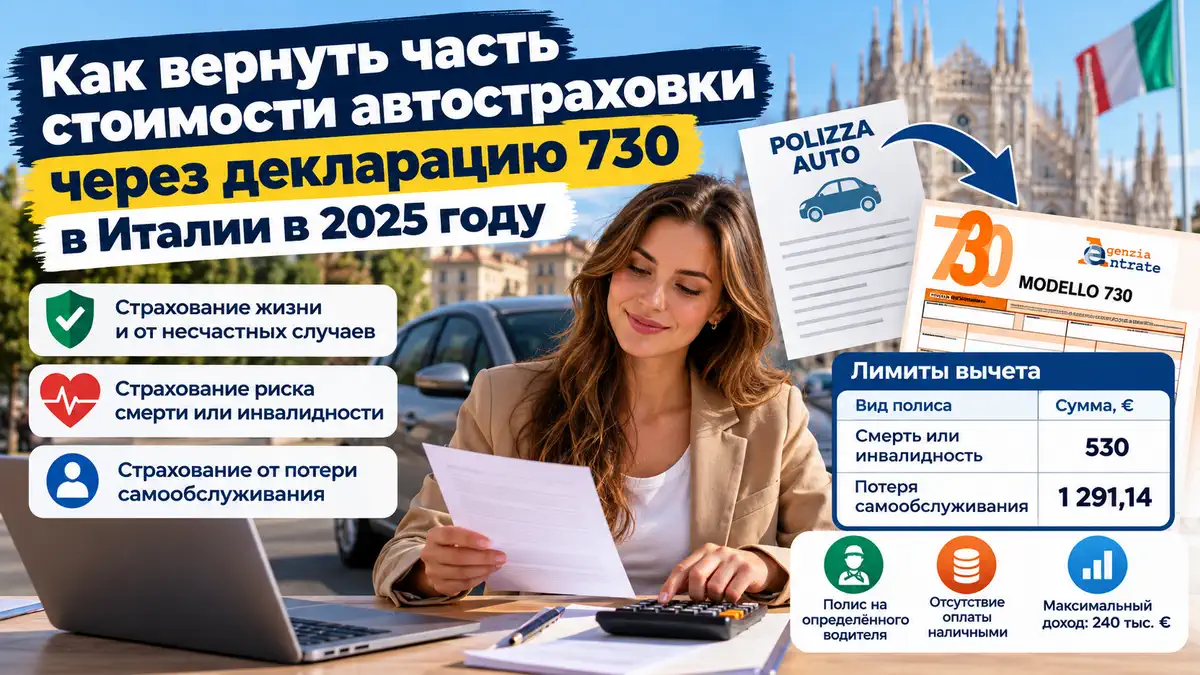
Налоговый вычет 19%: лимиты €530, €750 и €1 291,14
Для различных видов личного страхования предусмотрены разные пределы расходов, учитываемых при расчёте detrazione.
| Вид страхования | Предельная учитываемая премия | 19% от максимальной суммы |
|---|---|---|
| Страхование риска смерти и постоянной инвалидности | €530 | €100,70 |
| Специальные полисы на риск смерти для лиц с тяжёлой инвалидностью при установленных условиях | €750 | €142,50 |
| Страхование риска утраты самостоятельности при установленных условиях | €1 291,14 | Около €245,32 |
Эти лимиты относятся к установленным законом категориям и рассчитываются с учётом правил совместного учёта соответствующих страховых премий. Нельзя просто сложить все указанные пределы и считать полученную сумму индивидуальным налоговым бонусом.
Важно: €530 - это не сумма, которую государство возвращает. Это предел учитываемой премии для соответствующей категории. В обычной ситуации максимальное уменьшение IRPEF по этому пределу составляет €100,70, если у налогоплательщика есть достаточный налог к уменьшению.
Пример: за автостраховку заплачено €700, сколько можно вернуть
Предположим, в 2025 году водитель оплатил два страховых компонента:
- обязательная RCA - €600;
- дополнительный полис infortuni conducente, соответствующий требованиям вычета, - €100.
Общие расходы составили €700. Но для рассматриваемого вычета подходит не вся сумма, а только €100 квалифицируемой страховой премии.
Расчёт: €100 × 19% = €19.
Следовательно, потенциальная налоговая экономия составит €19, а не 19% от всех €700.
Если же допустимая сумма премий составляет €700 и полностью относится к категории с пределом €530, налоговая detrazione рассчитывается максимум от €530: €530 × 19% = €100,70.
В обоих случаях фактическая выгода зависит от налогового положения человека, наличия IRPEF и других предусмотренных законом ограничений.
Декларация 730/2026: какие коды использовать
Важное изменение по сравнению со старыми инструкциями: в модели 730/2026 используются отдельные коды страховых премий в зависимости от даты заключения договора.
В частности, договоры, заключённые до 1 января 2025 года, и договоры, заключённые начиная с этой даты, могут отражаться с использованием разных кодов.
| Страхование | Договор до 2025 года | Договор с 01.01.2025 |
|---|---|---|
| Жизнь и несчастные случаи | Код 36 | Код 51 |
| Специальная защита лиц с тяжёлой инвалидностью | Код 38 | Код 52 |
| Утрата самостоятельности | Код 39 | Код 53 |
Соответствующие страховые премии указываются в разделе расходов Quadro E, обычно в строках E8-E10 с правильным кодом.
Но выбирать код только по рекламному названию страхового продукта нельзя. При необходимости следует проверить дату и правовую категорию договора, включая сведения, которые страховая компания передала в налоговые органы.
Если декларация уже содержит предварительно заполненные данные о страховых премиях, их также необходимо проверить, а не автоматически считать каждую включённую сумму окончательно правильной.
Почему важна оплата страхового полиса безналичным способом
Для рассматриваемых налоговых вычетов действует общее требование об использовании прослеживаемых способов оплаты (pagamenti tracciabili).
К ним могут относиться банковская карта, банковский перевод, предусмотренные платёжные инструменты и другие способы, позволяющие подтвердить операцию.
Необходимо сохранить доказательство фактической оплаты, а не только коммерческое предложение или копию страхового договора.
Если страховая премия оплачена несколькими платежами, учитываются суммы соответствующего налогового периода в соответствии с применимыми правилами.
Какие документы нужны для налогового вычета
Перед заполнением декларации или посещением CAF полезно подготовить:
- страховой договор или полис;
- документ с описанием покрываемых рисков;
- указание застрахованного лица;
- сведения о размере премии по каждой гарантии;
- подтверждение оплаты прослеживаемым способом;
- codice fiscale соответствующих лиц;
- при необходимости документы, подтверждающие семейную связь и налоговую зависимость;
- Certificazione Unica и сведения, уже отражённые в предварительно заполненной декларации.
Особенно полезен документ страховой компании, где отдельно указана сумма premio detraibile, если страховщик может подтвердить её в соответствии с действующими требованиями.
Это позволяет избежать распространённой ошибки, когда человек предъявляет в CAF общую квитанцию на весь автомобильный полис и просит учесть её целиком.
Кто может воспользоваться вычетом по страховке
Важны не национальность или гражданство как таковые, а налоговое положение человека, соответствие страхового договора требованиям закона и наличие права на соответствующую detrazione.
В отдельных предусмотренных случаях допускается учёт премий по договорам, связанным с членами семьи, находящимися на налоговом иждивении.
Но необходимо правильно определить, кто заключил договор, кто является застрахованным, кто оплатил премию и у кого возникает право на вычет.
Наличие права на вычет также не означает автоматического возврата, если у человека нет достаточной суммы налога IRPEF для его использования.
Например, налогоплательщик, чьи доходы облагаются исключительно заменяющим налогом в режиме forfettario, не всегда сможет воспользоваться обычной detrazione IRPEF на тех же условиях, что наёмный работник. Необходимо оценить наличие других доходов, облагаемых IRPEF.
Может ли доход уменьшить размер страхового вычета
Да. Налоговое законодательство Италии предусматривает дополнительные ограничения для определённых detrazioni в зависимости от совокупного дохода налогоплательщика.
Для соответствующих расходов применяется механизм уменьшения detrazione при доходе свыше установленных законом пределов. В частности, правила предусматривают постепенное сокращение ряда вычетов после €120 000 и прекращение при достижении €240 000.
Кроме того, для отдельных налогоплательщиков действуют дополнительные ограничения общей суммы учитываемых расходов и особенности, связанные с семейным положением.
Поэтому простая формула «заплатил €530 - обязательно получил €100,70» подходит только как ориентировочный пример при выполнении всех условий.
Пять ошибок при оформлении вычета за страхование
- Включать всю RCA в 730. Обязательная гражданская ответственность не является подходящей личной страховой премией.
- Считать все дополнительные автогарантии налогово вычитаемыми. Кража, пожар и kasko не равнозначны страхованию жизни или постоянной инвалидности.
- Путать предел €530 с возвратом €530. Это предел расходов, а не сумма выплаты.
- Использовать старые коды без проверки года заключения договора. Для 730/2026 предусмотрены новые коды 51, 52 и 53.
- Не учитывать свой налоговый режим. Для реализации detrazione необходимо соответствующее право и налоговая база.
Можно ли вернуть часть автостраховки через 730: итог
В Италии нельзя просто включить стоимость обязательной RCA в декларацию 730 и получить назад 19% оплаченной суммы.
Однако дополнительные страховые полисы водителя от несчастных случаев могут давать право на налоговый вычет, если соответствуют требованиям по страхованию риска смерти, постоянной инвалидности или другим специально предусмотренным законом основаниям.
Для декларации 730/2026 необходимо учитывать платежи 2025 года, правильные коды, лимиты и документы. До подачи лучше запросить у страховой компании сведения о налогово учитываемой части премии.
Если договор включает несколько гарантий, имеет смысл показать его коммерчалисту или CAF. Это позволит отличить реальное право на уменьшение IRPEF от расходов, которые законодательство не разрешает учитывать.
Нужно проверить страховой полис или налоговую декларацию в Италии?
Поможем подготовить документы и организовать консультацию профильного специалиста по итальянским налогам. Итоговая возможность вычета определяется условиями договора, налоговым положением человека и действующим законодательством.
Частые вопросы о возврате страховых премий через 730
Можно ли вернуть 19% стоимости RCA через 730 в Италии?
Нет. Обычная обязательная автомобильная страховка гражданской ответственности RCA не подходит для рассматриваемой налоговой detrazione.
Можно ли получить вычет за infortuni conducente?
Возможно, если отдельная гарантия страхования водителя соответствует установленным налоговым требованиям, в частности по риску смерти или постоянной инвалидности. Необходимо проверить полис и соответствующую часть премии.
Какую максимальную сумму можно вернуть по лимиту €530?
При обычном расчёте 19% от €530 составляет €100,70. Это потенциальное уменьшение IRPEF, а не гарантированная выплата каждому человеку.
Какие коды страхования используются в 730/2026?
Для соответствующих договоров, заключённых до 2025 года, используются коды 36, 38 и 39; для договоров, заключённых с 1 января 2025 года, предусмотрены коды 51, 52 и 53. Код необходимо выбирать по категории и дате договора.
Можно ли включить kasko или furto e incendio в налоговый вычет?
Обычные автомобильные гарантии kasko, кражи и пожара не относятся к предусмотренным личным страховым премиям, по которым предоставляется рассматриваемый вычет IRPEF.
Нужны ли документы об оплате страховки?
Да. Для предусмотренных вычетов необходимо подтвердить договор, подходящий страховой риск, размер премии и оплату разрешённым прослеживаемым способом.
Может ли владелец Partita IVA в режиме forfettario получить такой вычет?
Если у человека имеются только доходы, облагаемые заменяющим налогом режима forfettario, использование обычной detrazione IRPEF может быть невозможно. При наличии других доходов, облагаемых IRPEF, ситуацию необходимо оценивать отдельно.