Обновлено: 22 сентября 2026
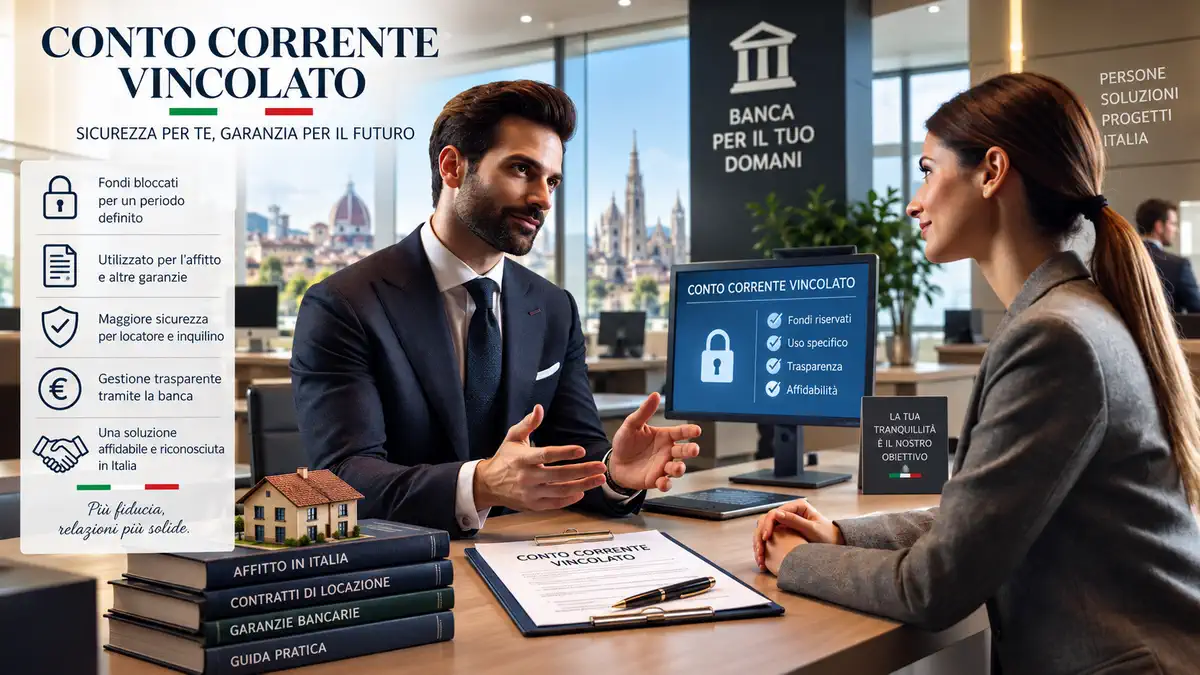
При аренде квартиры в Италии собственник иногда предлагает нестандартную гарантию: арендатор размещает определённую сумму в банке, но не может свободно распоряжаться ею до наступления согласованных условий.
В разговоре такую схему могут называть conto corrente vincolato, conto vincolato или просто блокировкой средств. Но важно понимать: это не единый стандартный банковский продукт для аренды, который одинаково работает во всех банках.
Главный вопрос здесь не название счёта, а кто контролирует деньги, при каких условиях они могут быть разблокированы и что происходит при споре между арендатором и собственником.
Коротко о главном
- Conto vincolato при аренде не является обязательным инструментом по итальянскому законодательству.
- Обычно речь идёт о резервировании определённой суммы с ограничением распоряжения ею.
- Это не то же самое, что deposito cauzionale.
- Это не то же самое, что fideiussione bancaria: при fideiussione гарантийное обязательство принимает банк, а при vincolo резервируются собственные деньги арендатора.
- Условия зависят от конкретного банка и отдельного соглашения сторон.
- До блокировки денег нужно письменно определить сумму, срок, условия разблокировки и процедуру на случай спора.
- Если сумма фактически выполняет функцию deposito cauzionale, нужно учитывать правила, действующие именно для deposito cauzionale.
Что означает conto vincolato в аренде
Само слово vincolato означает, что распоряжение деньгами ограничено определёнными условиями.
Упрощённая логика может выглядеть так:
- арендатор размещает согласованную сумму;
- деньги остаются зарезервированными;
- арендатор не может свободно снять или перевести их;
- условия разблокировки определяются банковской и договорной конструкцией;
- после прекращения основания для vincolo средства освобождаются в порядке, предусмотренном документами.
Но это только общая модель. Реальная конструкция может сильно отличаться от банка к банку.
Почему нельзя искать просто «стандартный conto corrente vincolato для аренды»
В Италии нет одного обязательного банковского продукта с таким названием, специально установленного для аренды жилья.
Банк может использовать совершенно другую юридическую или техническую конструкцию:
- ограничение распоряжения частью средств;
- отдельный депозит;
- pegno su somme;
- иной банковский механизм обеспечения.
Поэтому сначала нужно определить, какую именно гарантию требует собственник, и только после этого спрашивать банк, может ли он технически и юридически её оформить.
Зачем собственнику резервирование денег
Чаще всего такую конструкцию обсуждают, когда собственник хочет видеть не только документы о доходе, но и реальный финансовый резерв.
Например:
- арендатор недавно переехал в Италию;
- доход поступает из другой страны;
- работа началась недавно;
- доход идёт через Partita IVA;
- нет подходящего поручителя;
- собственник не хочет использовать страховую или банковскую fideiussione.
Общая система гарантий арендатора разобрана здесь: поручитель и гарантии при аренде в Италии.
Чем conto vincolato отличается от deposito cauzionale
Это критически важное различие.
Deposito cauzionale является классической гарантией по договору аренды. Статья 11 Legge 392/1978 устанавливает, что его размер не может превышать трёх месячных платежей аренды.
При схеме с vincolo деньги могут оставаться на отдельном или специально организованном банковском счёте и разблокироваться по условиям соглашения.
Но само переименование суммы в «conto vincolato» не должно использоваться как способ автоматически считать, что правила deposito cauzionale больше не имеют значения.
Нужно смотреть реальную юридическую функцию суммы и договорную конструкцию.
Чем отличается от fideiussione bancaria
| Conto / somme vincolate | Fideiussione bancaria | |
|---|---|---|
| Чьи деньги обеспечивают риск | Как правило, средства самого арендатора | Банк принимает гарантийное обязательство |
| Что происходит с деньгами | Сумма резервируется или блокируется | Арендатор обычно платит банку за гарантию |
| Можно ли использовать сумму | Ограничено условиями vincolo | Нет прямой блокировки той же суммы автоматически |
| Что главное проверить | Условия разблокировки | Условия выплаты по гарантии |
Полный owner: банковская гарантия fideiussione при аренде.
Чем отличается от поручителя
При поручительстве дополнительную ответственность принимает другое лицо.
При резервировании средств третьего должника может вообще не быть: гарантия строится вокруг уже существующей денежной суммы.
Поэтому собственнику эти две формы могут казаться похожими по цели, но работают они совершенно по-разному.
Не путайте с conto deposito vincolato
В банковской терминологии Италии существует также conto deposito vincolato.
Это уже другой продукт: человек размещает сбережения на определённый срок и обычно получает процентный доход в обмен на ограничение доступа к деньгам.
Такой депозитный продукт сам по себе не становится гарантией арендодателю только потому, что деньги нельзя свободно снять.
Чтобы использовать резервированные средства именно как обеспечение аренды, нужна отдельная договорная конструкция.
Как схема может выглядеть на практике
Предположим, квартира сдаётся за €1 000 в месяц.
Собственник недостаточно уверен в иностранном доходе арендатора и предлагает зарезервировать определённую сумму как дополнительное обеспечение.
До оформления нужно ответить минимум на следующие вопросы:
- Сколько именно денег блокируется?
- На каком счёте?
- Кто является владельцем счёта?
- Кто устанавливает vincolo?
- Может ли собственник самостоятельно потребовать перевод?
- Какие документы нужны для разблокировки?
- Что происходит при споре?
- Когда деньги освобождаются после окончания аренды?
Если на эти вопросы нет письменного ответа, схема ещё не готова к подписанию.
Что должно быть согласовано с договором аренды
Банковский документ и договор аренды должны описывать одну и ту же логику.
Нужно проверить:
- точную сумму;
- назначение гарантии;
- какие обязательства арендатора она покрывает;
- дату начала vincolo;
- дату или условие прекращения;
- что происходит при proroga договора;
- кто вправе инициировать разблокировку;
- что происходит при досрочном прекращении аренды.
Самый опасный вопрос: что происходит при споре
Пока отношения нормальные, схема кажется простой.
Проблемы начинаются, если:
- собственник утверждает, что арендатор должен деньги;
- арендатор с этим не согласен;
- договор аренды закончился, но собственник не согласен освободить средства;
- банк требует согласия обеих сторон;
- в документах не указан механизм разрешения такого конфликта.
Поэтому фраза «деньги просто будут заблокированы» недостаточна. Нужно заранее понимать механизм разблокировки именно при конфликте.
Какие расходы возможны
Единого тарифа для такой схемы нет.
В зависимости от банка и конструкции могут возникать:
- стоимость открытия или отдельного обслуживания;
- комиссия за установление vincolo;
- расходы на изменение условий;
- комиссия при прекращении или разблокировке;
- сопутствующие договорные расходы.
Главная экономическая стоимость для арендатора может быть даже не комиссия, а потеря доступа к собственным деньгам на несколько лет.
Плюсы и минусы
| Плюсы | Риски | |
|---|---|---|
| Арендатор | Может усилить пакет без личного поручителя | Средства заморожены, возможны комиссии и сложная разблокировка |
| Собственник | Видит реально существующий денежный резерв | Доступ к деньгам может оказаться не таким простым, как предполагалось |
Когда такая схема может иметь смысл
Она может обсуждаться, если:
- поручителя нет;
- банк не выдаёт удобную fideiussione;
- арендатор располагает достаточным денежным резервом;
- собственник готов принять такую структуру;
- банк способен оформить понятный механизм vincolo;
- условия возврата денег заранее согласованы.
Когда лучше остановиться и перепроверить
- собственник просит заблокировать крупную сумму, но не объясняет юридическую конструкцию;
- непонятно, кому принадлежат проценты;
- условия разблокировки сформулированы устно;
- собственник может единолично получить деньги без понятной процедуры;
- одновременно требуют большой deposito, fideiussione и дополнительную заблокированную сумму;
- банк предлагает продукт, который фактически не соответствует условиям договора аренды.
Собственник просит заблокировать деньги как гарантию аренды?
До открытия счёта стоит разобрать саму конструкцию: что именно требуется, сколько денег блокируется, чем эта гарантия отличается от deposito или fideiussione и как средства будут возвращены после окончания аренды.
FAQ о conto vincolato при аренде
Conto corrente vincolato обязателен при аренде в Италии?
Нет. Это не стандартное обязательное условие договора аренды. Такая схема может использоваться только если стороны её согласовали и банк способен реализовать необходимый механизм.
Это то же самое, что deposito cauzionale?
Нет автоматически. Deposito cauzionale регулируется отдельно и для жилой аренды не может превышать трёх месячных платежей. У conto vincolato может быть другая договорная конструкция.
Можно ли заблокировать шесть или двенадцать месяцев аренды?
Нельзя отвечать на этот вопрос только по названию инструмента. Нужно проверить юридическую функцию суммы. Если она фактически является deposito cauzionale, простое переименование не решает вопрос установленного для него ограничения.
Что лучше: conto vincolato или fideiussione bancaria?
Это разные конструкции. В первом случае обычно резервируются деньги арендатора, во втором банк принимает гарантийное обязательство. Нужно сравнивать стоимость, объём замороженных средств и условия получения денег собственником.
Можно ли пользоваться заблокированными деньгами?
Это зависит от конкретного vincolo. Смысл такой схемы обычно именно в ограничении распоряжения средствами на определённых условиях.
Может ли собственник самостоятельно снять эти деньги?
Не существует универсального ответа. Это должен определять конкретный банковский и договорный механизм. Именно это необходимо проверить до блокировки средств.
Что происходит с деньгами после окончания аренды?
Они должны быть разблокированы в порядке, установленном договором и банковской конструкцией. Срок, необходимые документы и действия сторон лучше согласовать ещё до начала аренды.
Главное не название счёта, а условия доступа к деньгам
Conto vincolato может быть рабочей дополнительной гарантией при нестандартной арендной сделке, но сам термин не создаёт никакой автоматической защиты.
Перед блокировкой средств нужно точно понимать юридическую функцию суммы, банковскую конструкцию, срок vincolo, порядок получения денег собственником и механизм возврата арендатору.
Если этого нет в письменных документах, обсуждать размер заблокированной суммы ещё рано.