Обновлено: 3 октября 2026
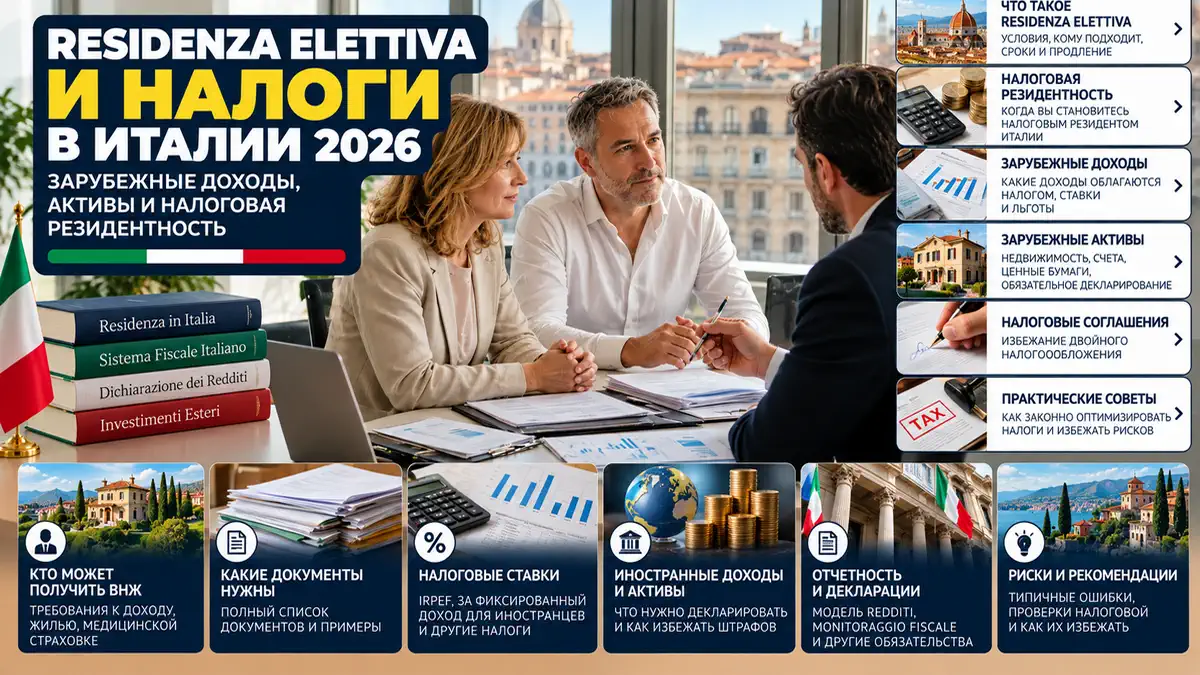
Residenza Elettiva и налоги в Италии нужно рассматривать ещё до переезда. Для визы человек показывает достаточные средства для жизни без работы: иностранную пенсию, доход от недвижимости, дивиденды, проценты, инвестиции или другие устойчивые источники. Но после фактического переноса жизни в Италию эти же деньги начинают оцениваться уже по налоговым правилам.
Главный вопрос меняется: станете ли вы налоговым резидентом Италии, какие зарубежные доходы придётся учитывать в итальянской декларации, что произойдёт с иностранными банковскими счетами, инвестициями и недвижимостью, можно ли зачесть налоги, уже уплаченные за рубежом, и доступен ли вам специальный режим 7%.
Эта страница посвящена именно налоговой стороне Residenza Elettiva. Требования к самой Visa D, доходу, жилью и консульской подаче находятся отдельно: виза Residenza Elettiva в Италию. Вопросы самого permesso, прав и продления: ВНЖ в Италии для финансово независимых.
- Коротко: что важно до переезда
- Когда вы становитесь налоговым резидентом Италии
- Почему правило 183 дней не работает само по себе
- Иностранные доходы после переезда
- Иностранная пенсия
- Доход от зарубежной недвижимости
- Дивиденды, проценты и инвестиции
- Зарубежные счета, инвестиции и недвижимость
- Quadro RW, IVAFE и IVIE
- Зачёт налога, уплаченного за рубежом
- Режим 7% для иностранных пенсионеров
- Типичные сценарии Residenza Elettiva
- Что проверить до переезда
- FAQ
Коротко: что важно знать о Residenza Elettiva и налогах
- Виза или permesso Residenza Elettiva сами по себе не определяют налоговую резидентность.
- Налоговая резидентность Италии определяется отдельно по критериям art. 2 TUIR.
- 183 дня - не единственный критерий. Значение имеют также residenza, domicilio, физическое присутствие и anagrafe.
- Если вы становитесь налоговым резидентом Италии, по общему правилу в налоговую картину входят зарубежные доходы.
- Иностранные счета, брокерские портфели и недвижимость могут создавать отдельные обязанности по налоговому мониторингу.
- Налог, уже удержанный в другой стране, не всегда полностью закрывает итальянскую налоговую обязанность.
- Режим 7% не является частью Residenza Elettiva. Это отдельный налоговый режим для определённых получателей иностранных пенсий.
- В 2026 году лимит населения подходящей коммуны для режима 7% увеличен до 30 000 жителей.
Планируете Residenza Elettiva?
До подачи можно проверить сразу две стороны переезда: подходит ли ваш доход для иммиграционного маршрута и что произойдёт с пенсией, арендой, инвестициями, зарубежными счетами и недвижимостью после переноса налоговой резидентности в Италию.
Когда вы становитесь налоговым резидентом Италии
Residenza Elettiva относится к иммиграционному статусу. Налоговая резидентность регулируется другим законодательством и отвечает на вопрос, в какой стране человек должен рассматриваться как налоговый резидент в конкретном налоговом году.
По действующей редакции art. 2 TUIR физическое лицо считается налоговым резидентом Италии, если за большую часть налогового периода, с учётом даже частей дня, выполняется хотя бы один из предусмотренных законом критериев:
- residenza в смысле гражданского законодательства находится в Италии;
- domicilio находится в Италии;
- человек физически присутствует в Италии;
- регистрация в anagrafe населения Италии действует как дополнительная опровержимая презумпция налоговой резидентности.
Для налоговых целей domicilio сейчас связывается прежде всего с местом, где преимущественно развиваются личные и семейные отношения человека.
Поэтому получение Visa D 15 января, permesso в марте и регистрация residenza летом нельзя анализировать по одному документу. Нужна хронология всего налогового года.
Почему «183 дня» нельзя использовать как единственное правило
Фраза «если я проведу в Италии меньше 183 дней, налоговым резидентом не стану» слишком упрощает действующие правила.
Физическое присутствие действительно является самостоятельным критерием, и для обычного календарного года «большая часть налогового периода» практически связана с порогом более половины года. Но art. 2 TUIR содержит несколько альтернативных критериев.
Это означает, что при анализе нужно смотреть одновременно на:
- дни фактического присутствия;
- место постоянного проживания;
- личные и семейные связи;
- регистрацию в anagrafe;
- налоговую резидентность другой страны;
- международное соглашение об избежании двойного налогообложения, если одновременно возникают основания считать человека резидентом двух стран.
Полный owner этой темы: налоговая резидентность Италии и правило 183 дней.
Что происходит с иностранными доходами
Если человек становится налоговым резидентом Италии, по общему правилу для итальянского налогообложения имеет значение не только то, что заработано или получено непосредственно в Италии.
Для владельцев Residenza Elettiva особенно типичны:
- иностранная пенсия;
- доход от аренды зарубежной недвижимости;
- дивиденды;
- банковские проценты;
- доходы по облигациям и другим финансовым инструментам;
- инвестиционные доходы;
- доход от продажи финансовых активов;
- доходы от имущества и других источников за рубежом.
Нельзя просто сложить все зарубежные поступления и применять к ним одно универсальное правило. Для каждого вида дохода нужно определить его налоговую квалификацию, страну источника, иностранный налог и применимое международное соглашение.
| Источник | Что проверять | Почему это важно |
|---|---|---|
| Пенсия | Тип пенсии, страна источника, налоговое соглашение, специальные режимы | Порядок налогообложения разных пенсий может отличаться |
| Аренда недвижимости | Страна объекта, налог на аренду, право на зачёт | Есть вопрос и дохода, и самого зарубежного объекта |
| Дивиденды | Страна компании, удержание налога, соглашение | Иностранное удержание не всегда является окончательным результатом |
| Проценты | Банк, страна, удержанный налог | Нужно определить итальянский режим и возможный зачёт |
| Инвестиционный портфель | Доходы, прирост капитала, вид активов, иностранный брокер | Возникают вопросы как дохода, так и мониторинга активов |
Иностранная пенсия и Residenza Elettiva
Пенсия является одним из наиболее типичных источников средств для Residenza Elettiva. Но иммиграционная и налоговая оценка пенсии отличаются.
Для визы важно показать устойчивость и достаточность выплат. После переноса налоговой резидентности нужно определить:
- из какой страны выплачивается пенсия;
- является ли она государственной, частной или иной;
- что говорит соглашение между Италией и государством источника;
- сохраняется ли налогообложение в стране выплаты;
- возникает ли налогообложение в Италии;
- доступен ли специальный режим art. 24-ter.
Поэтому две одинаковые по размеру иностранные пенсии могут иметь совершенно разные налоговые последствия.
Доход от недвижимости за пределами Италии
Зарубежная недвижимость часто используется для подтверждения финансовой независимости: человек получает стабильную аренду и показывает её консульству.
После переезда появляются уже два отдельных налоговых вопроса:
- Доход от аренды. Нужно определить, как он облагается в стране расположения объекта и в Италии.
- Сам иностранный объект. Для налогового резидента Италии может возникать обязанность по мониторингу и IVIE.
Поэтому формула «налог за квартиру уже заплачен за границей» не отвечает автоматически ни на первый, ни на второй вопрос.
Отдельный owner: IVIE и зарубежная недвижимость.
Дивиденды, проценты и инвестиционный доход
Для финансово независимого заявителя инвестиционный портфель может одновременно выполнять две функции: подтверждать средства для Residenza Elettiva и генерировать доход после переезда.
Перед переносом резидентности полезно составить список:
- банковских счетов;
- брокеров;
- акций;
- облигаций;
- фондов;
- долей компаний;
- дивидендов;
- процентов;
- реализованных и потенциальных приростов капитала.
Особенно важно получить документы за полный налоговый период. После переезда восстановить историю операций иностранного брокера иногда значительно сложнее, чем подготовить её заранее.
Зарубежные счета, инвестиции и недвижимость
Одна из типичных ошибок после получения Residenza Elettiva - думать, что Италии интересны только иностранные доходы, которые переводятся на итальянский банковский счёт.
Для налогового резидента значение может иметь сам факт владения зарубежными активами, даже если они продолжают храниться за пределами Италии.
Это относится, в зависимости от конкретной ситуации, к:
- иностранным банковским счетам;
- депозитам;
- брокерским счетам;
- ценным бумагам;
- долям и финансовым активам;
- зарубежной недвижимости;
- некоторым другим иностранным активам.
Quadro RW, IVAFE и IVIE
Для физических лиц, являющихся налоговыми резидентами Италии, зарубежные инвестиции и финансовые активы могут попадать в систему monitoraggio fiscale.
В зависимости от формы декларации информация об иностранных активах отражается через соответствующие разделы налоговой отчётности. Agenzia delle Entrate использует для этой задачи, в частности, Quadro RW модели Redditi PF и соответствующий Quadro W модели 730.
С этой системой связаны:
- IVAFE - налог, связанный с определёнными зарубежными финансовыми активами, счетами и финансовыми продуктами;
- IVIE - налог на недвижимое имущество, расположенное за пределами Италии, для лиц, подпадающих под соответствующие правила.
Не любой иностранный счёт автоматически означает одинаковую сумму налога, и не каждый актив декларируется одинаково. Поэтому задача этой страницы - обозначить риск, а конкретный расчёт лучше делать по каждому активу отдельно.
Доход подходит для визы, но можно ли им пользоваться после переезда
Для Residenza Elettiva недостаточно иметь формально хороший доход. Деньги должны реально обеспечивать жизнь человека в Италии.
До переезда проверьте:
- на какие счета поступает доход;
- можно ли переводить средства в Италию без постоянных ограничений;
- предоставляет ли иностранный банк документы на итальянском или английском языке;
- можно ли получить годовую выписку;
- есть ли документы о происхождении капитала;
- не возникает ли банковских ограничений из-за страны, валюты или финансового учреждения;
- совпадает ли фактическое движение денег с тем, что было показано консульству.
Особенно опасна ситуация, когда заявитель успешно подтвердил доход для визы, но после переезда не может предоставить итальянскому банку нормальную цепочку документов о происхождении средств.
Если налог уже уплачен за рубежом
Международное налогообложение не работает по формуле «один раз заплатил налог в другой стране - Италия больше ничего не спрашивает».
В итальянской системе существует механизм зачёта определённых налогов, окончательно уплаченных за рубежом, но результат зависит от:
- вида дохода;
- страны источника;
- международного налогового соглашения;
- характера иностранного налога;
- того, является ли иностранный налог окончательным;
- лимитов и правил итальянского зачёта.
Поэтому возможны разные результаты: полного дополнительного налога в Италии нет, возникает только доплата либо часть иностранного налога вообще не используется в итальянском расчёте.
Отдельный разбор: двойное налогообложение и зачёт иностранных налогов в Италии.
Налоговый режим 7% для иностранных пенсионеров
Residenza Elettiva и режим 7% - не одно и то же. Residenza Elettiva относится к праву въехать и жить в Италии. Art. 24-ter TUIR - это отдельный специальный налоговый режим.
Он предназначен для определённых физических лиц, получающих пенсию из иностранного источника и переносящих налоговую резидентность в подходящую коммуну Италии при выполнении установленных законом требований.
В 2026 году произошло важное изменение: лимит населения подходящей коммуны был увеличен с 20 000 до 30 000 жителей.
Режим распространяется на предусмотренные законом территории юга Италии и на определённые коммуны территорий, затронутых землетрясениями, при соблюдении остальных требований art. 24-ter.
Важно: наличие Residenza Elettiva не даёт автоматического права платить 7%. Сначала проверяются тип пенсии, предыдущая налоговая резидентность, коммуна и остальные условия специального режима.
Канонический owner этой темы: режим 7% для иностранных пенсионеров в Италии.
Типичные налоговые сценарии Residenza Elettiva
| Профиль | Что помогает получить визу | Что проверить до переезда |
|---|---|---|
| Иностранный пенсионер | Стабильная пенсия | Соглашение, налог в Италии, возможность режима 7% |
| Владелец недвижимости | Регулярная аренда | Налогообложение аренды, IVIE, мониторинг объекта |
| Инвестор | Дивиденды, проценты, капитал | Итальянский налог на доходы, брокер, IVAFE и отчётность |
| Несколько стран | Высокий диверсифицированный доход | Каждый источник и актив анализируются отдельно |
| Супруги с разными доходами | Общий семейный финансовый профиль | Налоговый статус каждого супруга и принадлежность активов |
Что проверить до подачи и переноса налоговой резидентности
- Подходит ли Residenza Elettiva вашим реальным планам.
- Какие доходы вы будете показывать консульству.
- Сохранятся ли эти доходы после переезда.
- В какой момент может возникнуть итальянская налоговая резидентность.
- Какие доходы останутся за пределами Италии.
- Какие иностранные счета и брокерские портфели сохранятся.
- Есть ли зарубежная недвижимость.
- Какие налоги уже удерживаются за рубежом.
- Какие соглашения об избежании двойного налогообложения применимы.
- Подходит ли специальный налоговый режим.
- Есть ли документы за полный налоговый год по банкам, инвестициям и доходам.
- Нужно ли до переезда подключить итальянского commercialista с опытом международного налогообложения.
Последовательность действительно имеет значение. Иногда проблема решается не сменой визы, а правильным выбором года переезда, коммуны, банковской структуры или подготовкой документов до того, как человек становится налоговым резидентом Италии.
Когда особенно полезен индивидуальный разбор
Если у вас не одна простая пенсия и один банковский счёт, а несколько стран, недвижимость, инвестиции, иностранные банки или выбор специального режима, налоговую часть лучше разобрать до фактического переезда.
Мы можем собрать исходную картину и определить вопросы, которые нужно проверить до подачи. Конкретный налоговый расчёт и декларацию при необходимости передаём профильному commercialista.
Что читать дальше
- Виза Residenza Elettiva: доход, жильё и документы
- ВНЖ для финансово независимых в Италии
- Налоговая резидентность Италии и правило 183 дней
- Режим 7% для иностранных пенсионеров
- Двойное налогообложение в Италии
- IVAFE и зарубежные финансовые активы
- IVIE и зарубежная недвижимость
- Налоги в Италии - главный раздел
FAQ: Residenza Elettiva и налоги
Делает ли Residenza Elettiva автоматически налоговым резидентом Италии?
Нет. Виза и permesso регулируют право проживания, а налоговая резидентность определяется отдельно по art. 2 TUIR. Однако при реальном переносе жизни в Италию соответствующие налоговые критерии часто начинают выполняться.
Если провести в Италии меньше 183 дней, налоговой резидентности точно не будет?
Нет такой универсальной гарантии. Физическое присутствие является только одним из критериев. Закон также учитывает residenza, domicilio и регистрацию в anagrafe как опровержимую презумпцию.
Нужно ли платить в Италии налог с иностранной пенсии или аренды?
Для налогового резидента Италии иностранные доходы по общему правилу входят в налоговую картину, но итог зависит от вида дохода и соглашения с государством источника. Пенсию, аренду, дивиденды и другие доходы нужно анализировать отдельно.
Нужно ли декларировать зарубежные счета и инвестиции?
Для налоговых резидентов Италии зарубежные финансовые активы могут подпадать под правила monitoraggio fiscale и, в зависимости от актива, IVAFE. Конкретная обязанность зависит от вида актива, стоимости и применимых исключений.
Если налог уже уплачен за границей, Италия его полностью зачтёт?
Не обязательно. Возможность и размер зачёта зависят от вида иностранного налога, дохода, международного соглашения и итальянских ограничений. Иногда возникает дополнительный налог в Италии.
Все владельцы Residenza Elettiva могут использовать режим 7%?
Нет. Режим art. 24-ter является отдельной налоговой льготой для определённых получателей иностранных пенсий, которые переносят налоговую резидентность в предусмотренные законом коммуны и выполняют остальные условия. Residenza Elettiva сама по себе права на 7% не создаёт.
Что изменилось в режиме 7% в 2026 году?
В 2026 году лимит населения подходящей коммуны по art. 24-ter был увеличен с 20 000 до 30 000 жителей. Остальные требования режима сохраняют самостоятельное значение и должны проверяться отдельно.
Официальные источники
- Normattiva - TUIR, art. 2: налоговая резидентность физических лиц
- Agenzia delle Entrate - Quadro RW, monitoraggio, IVIE и IVAFE
- Agenzia delle Entrate - Quadro W, зарубежные активы
- Agenzia delle Entrate - режим 7% для иностранных пенсионеров
- Gazzetta Ufficiale - изменение лимита art. 24-ter до 30 000 жителей